
L'assurance-vie est un placement souple : votre argent reste disponible à tout moment, vous pouvez combiner un fonds en euros à capital garanti et des supports plus dynamiques, et la fiscalité devient avantageuse après 8 ans. Elle permet aussi de transmettre un capital dans des conditions favorables. Ses principaux inconvénients sont les frais, parfois élevés, le rendement modéré du fonds en euros et le risque de perte en capital sur les unités de compte.
L'assurance-vie est au cœur d'un paradoxe. C'est le placement préféré des Français, en dehors des livrets bancaires, et pourtant elle reste mal comprise. Beaucoup la confondent avec une assurance décès et pensent qu'elle ne concerne que les personnes âgées. D'autres croient encore que l'argent y est bloqué pendant 8 ans, ce qui est faux.
En réalité, l'assurance-vie a de nombreux avantages, mais aussi des inconvénients à ne pas négliger. Cet article fait le point, avantage par avantage et inconvénient par inconvénient, pour vous aider à décider si elle a sa place dans votre épargne.
Qu'est-ce que l'assurance-vie ?
Malgré son nom, l'assurance-vie n'est pas une assurance décès. C'est un produit d'épargne et d'investissement : une sorte de compte, ouvert auprès d'un assureur, sur lequel vous placez de l'argent pour le faire fructifier, puis le récupérer quand vous en avez besoin.
Elle présente des avantages pour la transmission, mais elle est loin de servir uniquement à léguer son argent. Son objectif principal est de vous aider à financer vos projets, en général à moyen ou long terme : achat immobilier, études des enfants, complément de revenus à la retraite, ou simplement constitution d'un patrimoine.
Le terme technique : l'assurance-vie est ce qu'on appelle une « enveloppe fiscale », c'est-à-dire un cadre qui vous permet d'investir votre argent avec des règles fiscales propres. Elle fait partie des grandes enveloppes disponibles en France, aux côtés du PEA, du compte-titres ordinaire et du PER.
Une fois votre contrat ouvert, vous devez choisir où placer votre argent. L'assurance-vie donne accès à deux grands types de supports :
- Le fonds en euros : un support « à capital garanti » par l'assureur, hors frais éventuels. En contrepartie, son rendement est modéré.
- Les unités de compte : derrière ce nom peu engageant se cachent des supports d'investissement, le plus souvent des fonds, qui permettent par exemple d'investir en bourse ou dans l'immobilier. Ils ne sont pas garantis, mais leur potentiel de rendement à long terme est plus élevé.
La plupart des contrats n'ont pas de date de fin : ils continuent tant que vous ne les clôturez pas. Pour comprendre la mécanique du contrat en détail, lisez notre article comment fonctionne l'assurance-vie.
Assurance-vie : quels avantages et inconvénients en résumé ?
Nous détaillons chaque point juste après. Voici d'abord le résumé :
| Avantages | Inconvénients |
|---|---|
| Un ou plusieurs fonds en euros pour placer son argent sans risque de perte en capital | Rendement du fonds en euros modéré, surtout après inflation |
| Argent disponible à tout moment, sans pénalité (rachat partiel ou total) | Frais parfois élevés, surtout dans certains contrats bancaires |
| Accès aux marchés financiers et à l'immobilier via les unités de compte | Choix de supports parfois limité |
| Fiscalité allégée, surtout après 8 ans | Qualité très inégale d'un contrat à l'autre : il faut bien choisir |
| Choix entre gestion libre et gestion pilotée | Unités de compte sans garantie en capital |
| Transmission avantageuse, en dehors de la succession | Délai de quelques jours à quelques semaines pour récupérer son argent |
| Plusieurs contrats possibles, sans plafond de versement |
Quels sont les avantages de l'assurance-vie ?
1. Un fonds en euros à capital garanti
L'assurance-vie permet d'investir sur un ou plusieurs fonds en euros, dont le capital est garanti par l'assureur : hors frais sur versement, vous ne pouvez pas perdre l'argent placé. Les intérêts versés chaque année sont en outre définitivement acquis.
Selon l'ACPR (Autorité de contrôle prudentiel et de résolution), le taux moyen de revalorisation des fonds en euros des contrats individuels a été de 2,63 % en 2025, comme en 2024, net de frais de gestion et avant prélèvements sociaux. Ce taux varie fortement d'un contrat à l'autre, et certains assureurs ajoutent des bonus réservés à certains épargnants. Les rendements passés ne préjugent pas des rendements futurs.
Le fonds en euros convient à ceux qui ne veulent prendre aucun risque tout en visant un rendement potentiellement supérieur à celui du Livret A sur la durée, ou à ceux qui veulent sécuriser une partie de leur épargne et investir le reste sur des supports plus dynamiques. C'est cet aspect sécurité qui séduit le plus : une large part de l'épargne placée en assurance-vie reste investie sur les fonds en euros.
Pour l'argent dont vous pourriez avoir besoin rapidement, un livret reste toutefois plus adapté : voyez notre article sur l'épargne de précaution.
2. Votre argent reste disponible à tout moment
Contrairement à une idée répandue, votre argent n'est pas bloqué pendant 8 ans. Vous pouvez le retirer à tout moment : dans le jargon, on dit que l'assurance-vie est un placement « liquide », contrairement à l'immobilier par exemple. Le délai de 8 ans concerne uniquement la fiscalité.
Un retrait s'appelle un rachat :
- le rachat partiel consiste à retirer une partie de l'épargne, le contrat restant ouvert ;
- le rachat total consiste à tout récupérer, ce qui met fin au contrat.
Attention : si l'argent est disponible, il l'est moins vite que sur un livret bancaire. Comptez en général de quelques jours à quelques semaines selon l'assureur, qui dispose légalement de deux mois au plus pour verser les sommes.
3. Un accès aux marchés financiers et à l'immobilier
On entend rarement quelqu'un dire qu'il investit en bourse depuis son assurance-vie. C'est pourtant possible dans la grande majorité des contrats, grâce aux unités de compte. Elles permettent de placer votre argent dans des fonds d'investissement, que l'on peut voir comme de grands paniers d'actions ou d'obligations, et parfois directement dans des actions, plus rarement.
Certains contrats proposent des ETF, qui suivent un indice boursier avec des frais réduits (voir notre guide sur les trackers), d'autres des supports immobiliers comme les SCPI. Vous pouvez donc diversifier votre épargne sans ouvrir d'autre compte. Pour découvrir les bases, consultez notre article pour commencer à investir en bourse.
À noter : en assurance-vie, vous payez chaque année des frais de gestion du contrat sur vos unités de compte, en plus des frais propres à chaque fonds. Ce n'est pas le cas dans un PEA, par exemple. En contrepartie, vous profitez des autres avantages de l'assurance-vie présentés ici, notamment pour la fiscalité et la transmission.
4. Une fiscalité avantageuse, surtout après 8 ans
La fiscalité n'est le sujet préféré de personne, mais c'est ici une bonne nouvelle : elle compte parmi les principaux atouts de l'assurance-vie. Deux principes à retenir :
- vous ne payez pas d'impôt sur le revenu tant que vous ne retirez pas d'argent ;
- en cas de retrait, seule la part de gains contenue dans le retrait est imposée, pas la totalité de la somme retirée.
Ensuite, quelques grands principes :
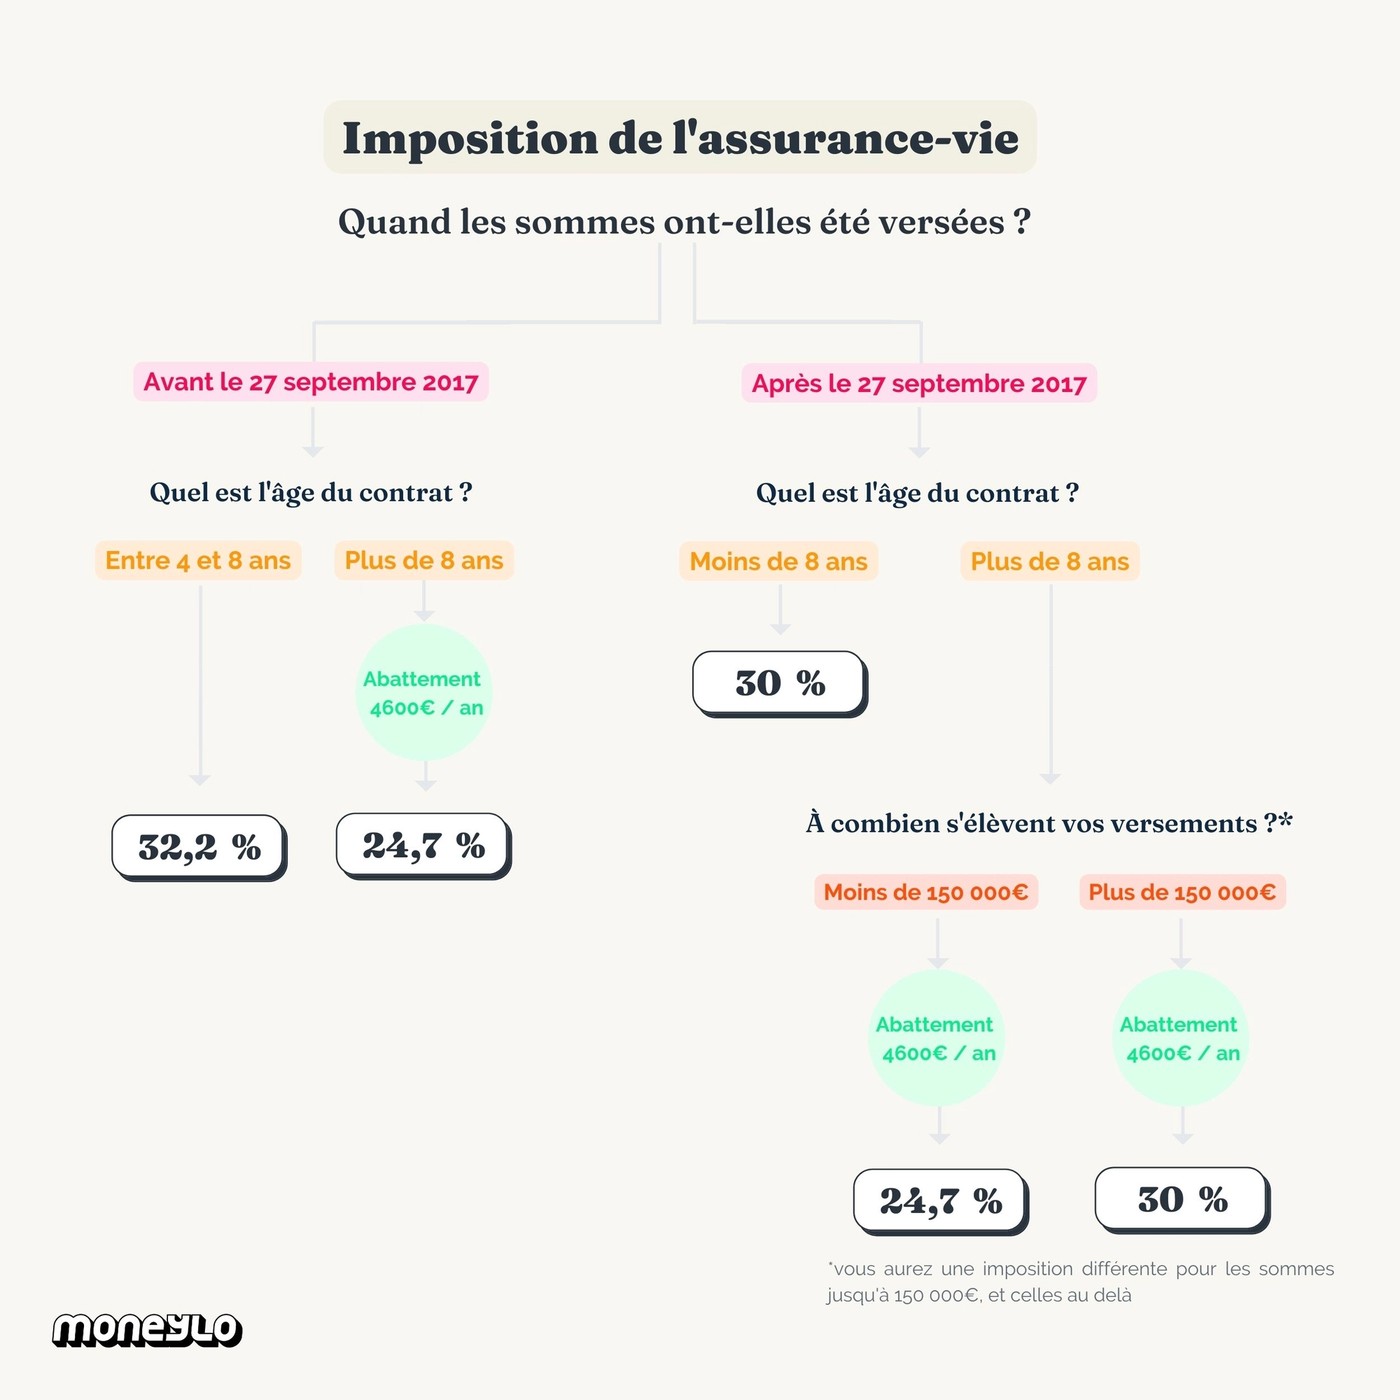
- L'âge du contrat compte. C'est après 8 ans que l'assurance-vie devient la plus intéressante fiscalement. Avant, vous n'êtes pas pénalisé, mais imposé selon le régime général des placements.
- La date des versements compte aussi. Les versements effectués avant ou après le 27 septembre 2017 n'ont pas exactement le même régime. Si vous ouvrez votre premier contrat, vous n'avez pas à vous en soucier.
- Un abattement annuel après 8 ans. Vous pouvez retirer chaque année des sommes contenant jusqu'à 4 600 € de gains (9 200 € pour un couple marié ou pacsé) sans impôt sur le revenu. Les prélèvements sociaux restent dus.
Pour les versements effectués depuis le 27 septembre 2017, l'imposition des gains se présente ainsi (source : service-public.gouv.fr) :
| Âge du contrat au moment du retrait | Impôt sur le revenu sur les gains | Prélèvements sociaux |
|---|---|---|
| Moins de 8 ans | 12,8 % (prélèvement forfaitaire unique) ou barème progressif sur option | 17,2 % |
| 8 ans et plus, versements totaux jusqu'à 150 000 € | 7,5 % après abattement annuel de 4 600 € (personne seule) ou 9 200 € (couple marié ou pacsé) | 17,2 % |
| 8 ans et plus, part des versements au-delà de 150 000 € | 12,8 % après le même abattement | 17,2 % |
Les prélèvements sociaux sur les gains d'assurance-vie restent fixés à 17,2 % : ils ne sont pas concernés par la hausse à 18,6 % appliquée depuis 2026 à la plupart des autres revenus de placement. Sur le fonds en euros, ils sont prélevés chaque année sur les intérêts inscrits au contrat.
Exemple : votre contrat de plus de 8 ans vaut 50 000 €, dont 40 000 € de versements et 10 000 € de gains. Vous retirez 10 000 €. La part de gains dans ce retrait est de 2 000 € (10 000 × 10 000 / 50 000). Elle est inférieure à l'abattement de 4 600 € : vous ne payez pas d'impôt sur le revenu, seulement les prélèvements sociaux sur la part qui n'y a pas déjà été soumise.
Les règles détaillées (acompte prélevé par l'assureur, option pour le barème, versements anciens, transmission) sont expliquées dans notre guide assurance-vie : fiscalité, succession et choix du contrat.
« Prendre date » : ouvrir tôt pour lancer le compteur
Beaucoup de spécialistes conseillent de « prendre date », c'est-à-dire d'ouvrir un contrat dès maintenant, même avec le minimum demandé, pour déclencher le compteur fiscal. L'antériorité court à partir du premier versement : votre contrat gagne de l'ancienneté sans que vous ayez rien à faire, plutôt que d'attendre d'avoir une grosse somme à placer.
Par exemple, le contrat Linxea Avenir 2, distribué en ligne par Linxea, est accessible dès 100 € selon le site du courtier. Ouvert aujourd'hui, il atteindra ses 8 ans en 2034, et tous les versements que vous y ferez d'ici là profiteront de ce régime.
5. Le choix entre gestion libre et gestion pilotée
De nombreux contrats vous laissent choisir qui gère votre argent : vous-même, ou un professionnel à votre place.
- En gestion libre, vous décidez vous-même des supports sur lesquels investir, de la répartition de votre argent et des arbitrages au fil du temps.
- En gestion pilotée (ou « sous mandat »), vous confiez la gestion à un professionnel, qui investit selon votre situation et votre profil de risque. Ce n'est plus vous qui décidez des placements, mais vous pouvez toujours récupérer votre argent à tout moment. Cette option entraîne en général des frais supplémentaires.
Ces modes de gestion existent aussi sur le PEA ou le compte-titres, mais ils sont bien plus répandus en assurance-vie. Certains acteurs ne proposent qu'un seul mode : c'est le cas de Nalo, spécialisé dans la gestion pilotée. Gardez ce point en tête au moment de choisir votre contrat.
6. Un outil de transmission très avantageux
L'assurance-vie ne sert pas qu'à préparer sa succession, mais c'est l'un de ses grands atouts : c'est un excellent outil de transmission. À l'ouverture du contrat, vous désignez un ou plusieurs bénéficiaires, qui recevront le capital à votre décès. Ces sommes sont transmises en dehors de la succession, avec une fiscalité propre :
| Versements effectués | Exonération | Au-delà |
|---|---|---|
| Avant vos 70 ans | 152 500 € par bénéficiaire | 20 % jusqu'à 700 000 €, puis 31,25 % |
| Après vos 70 ans | 30 500 € au total, tous bénéficiaires et contrats confondus ; les gains sont exonérés | Droits de succession selon le lien de parenté |
| Conjoint marié ou partenaire de Pacs | Exonération totale, quel que soit l'âge des versements | Aucun |
Exemple : vous avez versé 200 000 € avant vos 70 ans et désigné vos deux enfants à parts égales. Chacun reçoit 100 000 €, sous l'abattement de 152 500 € : aucun n'a de taxe à payer. Si votre conjoint ou partenaire de Pacs est bénéficiaire, il n'a rien à payer, même pour des versements effectués après 70 ans.
Rédigez la clause bénéficiaire avec soin et mettez-la à jour si votre situation familiale change. Pour aller plus loin, lisez notre article pour préparer sa succession de son vivant.
7. Plusieurs contrats possibles, sans plafond
Contrairement au Livret A ou au PEA, il n'existe pas de plafond de versement, et vous pouvez ouvrir autant de contrats que vous le souhaitez, chez un ou plusieurs assureurs. Cela permet de diversifier les assureurs, de profiter de fonds différents et de lancer plusieurs compteurs fiscaux. L'abattement annuel après 8 ans s'applique en revanche une seule fois, tous contrats confondus.
Quels sont les inconvénients de l'assurance-vie ?
Toutes les bonnes choses ont leurs limites : voici les inconvénients à connaître avant de souscrire.
1. Un fonds en euros au rendement modéré
Le fonds en euros permet de placer son argent en sécurité, mais son rendement reste limité. Il a remonté depuis le début des années 2020, après des années de baisse, mais après prélèvements sociaux et inflation, le gain réel peut être faible. Certains assureurs exigent aussi une part minimale d'unités de compte pour accéder à leur meilleur fonds en euros ou à un bonus de rendement.
Quand vous comparez les contrats, vérifiez si le rendement affiché est brut ou net. Brut, il est présenté avant les frais de gestion ; net, après. Les taux sont le plus souvent affichés nets, mais une présentation en brut peut fausser la comparaison si l'on n'y prend pas garde. Vérifiez aussi s'il comprend un bonus temporaire.
Les épargnants restent très attachés au fonds en euros, même s'ils s'ouvrent progressivement aux unités de compte. L'essentiel est de placer son argent selon son niveau de risque et son horizon. Sur une longue durée, une part d'unités de compte bien choisies peut dynamiser l'épargne sans faire prendre de risques inconsidérés.
2. Des frais à surveiller de près
Une assurance-vie peut vite accumuler les frais si l'on ne prend pas le temps de choisir son contrat. Ils pèsent directement sur la performance : il faut donc vraiment y faire attention.
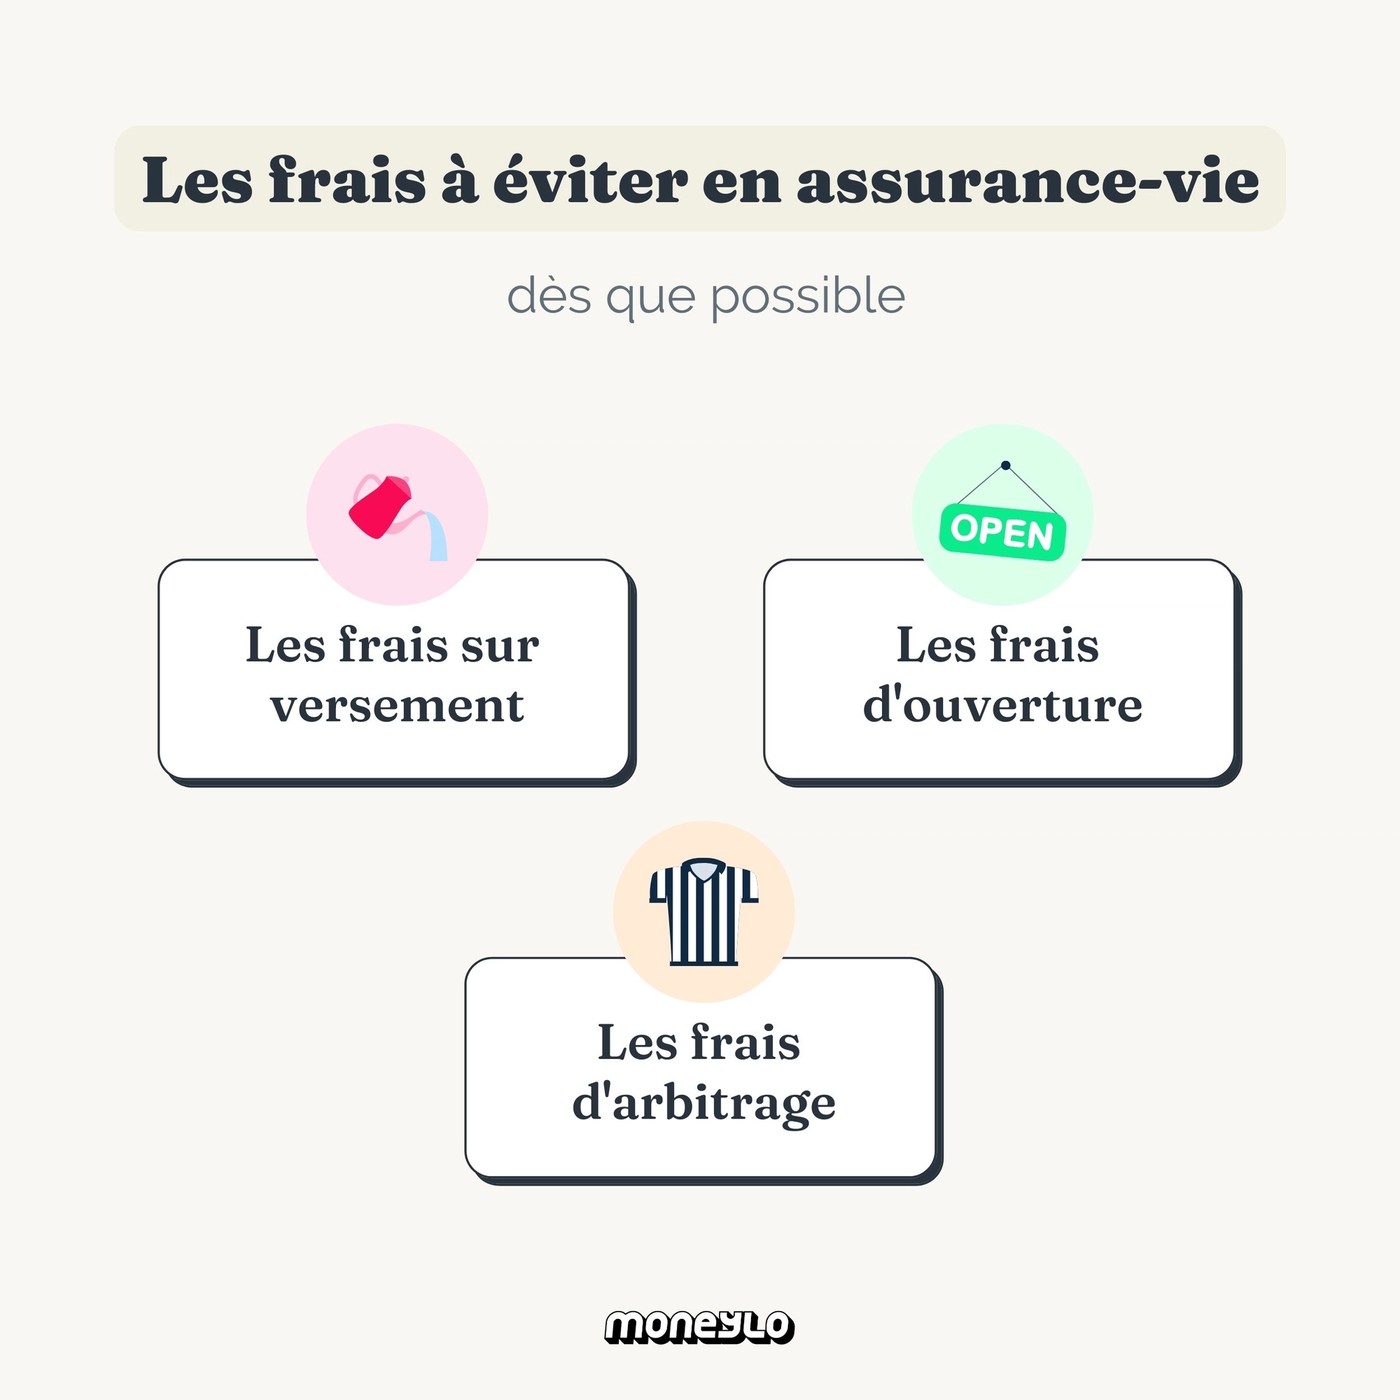
Voici les principaux frais que vous pouvez rencontrer :
| Frais | Quand | Ce qu'il faut savoir |
|---|---|---|
| Frais d'ouverture | À la souscription | En général quelques dizaines d'euros, rares dans les contrats en ligne : à éviter quand même |
| Frais sur versement | À chaque versement | Peuvent atteindre plusieurs pourcents dans certains contrats ; absents chez de nombreux courtiers en ligne : à éviter au maximum |
| Frais d'arbitrage | À chaque changement de support | Souvent gratuits dans les contrats en ligne |
| Frais de gestion annuels | Chaque année, sur l'encours | Inévitables, mais très variables ; le plus souvent entre 0,5 % et 1 % par an selon les contrats et les supports |
| Frais des unités de compte | Chaque année, dans la valeur du fonds | À lire dans le document d'informations clés de chaque fonds |
| Frais de gestion pilotée | Chaque année, en option | Seulement si vous déléguez la gestion ; s'ajoutent aux frais du contrat |
Quelques pourcents de frais peuvent sembler anodins, mais ils réduisent fortement le rendement sur le long terme. Ils peuvent même rendre négative, les premières années, une épargne placée sur un support dit « garanti ».
Exemple inspiré d'un calcul pédagogique de l'AMF : vous placez 1 000 € avec 3 % de frais d'entrée. Seuls 970 € sont réellement investis. Votre support rapporte 5 % brut, mais ses propres frais de gestion sont de 2 % : son rendement net est de 3 %. S'ajoutent enfin les frais de gestion du contrat, par exemple 0,6 %. Au bout d'un an, il vous reste environ 993 €, soit moins que les 1 000 € versés. C'est pourquoi les frais sur versement sont à éviter.
Parmi les contrats distribués en ligne sans frais d'entrée ni d'arbitrage figure par exemple Linxea Avenir 2, assuré par Suravenir et distribué par le courtier Linxea. Comparez ses frais de gestion et ses fonds en euros avec d'autres contrats avant de choisir.
3. Une sélection de supports parfois limitée
Contrairement au compte-titres ordinaire, qui donne accès à presque toutes les actions et fonds cotés, une assurance-vie ne permet d'investir que sur les supports référencés par l'assureur. Certains contrats n'en proposent qu'une poignée, souvent des fonds maison aux frais élevés.
La qualité des fonds compte autant que leur nombre, mais évitez les contrats qui ne vous laissent presque pas le choix. Avant de signer, vérifiez le nombre et la nature des supports disponibles : ETF, fonds de différentes sociétés de gestion, SCPI, titres vifs. Parmi les contrats réputés pour leur large sélection de fonds figure Placement-direct Vie, distribué par le courtier Placement-direct, qui annonce aussi des frais réduits.
4. Des unités de compte sans garantie
Les unités de compte ne sont pas garanties : leur valeur suit celle des marchés et peut baisser fortement, parfois pendant plusieurs années. Plus la part investie en unités de compte est élevée, plus le risque de perte est important. Adaptez cette part à votre horizon de placement et à votre tolérance au risque, et gardez à l'esprit que tout investissement comporte un risque de perte en capital.
5. Bien choisir son contrat est essentiel
On pourrait dire la même chose de tous les placements, mais en assurance-vie, on trouve vraiment de tout. Tous les contrats ne se valent pas : frais, services proposés, accompagnement, qualité du service client, fonds en euros et unités de compte disponibles. Ne vous contentez pas de la première proposition de votre banque, et comparez, notamment avec les contrats des courtiers en ligne, souvent bien placés sur les frais.
Comment choisir son contrat d'assurance-vie ?
Voici les critères à vérifier, dans l'ordre :
- Les frais : versement, gestion annuelle (fonds en euros et unités de compte), arbitrage.
- Le fonds en euros : rendements des dernières années, conditions d'accès, éventuels bonus.
- Le choix de supports : présence d'ETF, de fonds variés, de supports immobiliers.
- Les modes de gestion proposés (libre, pilotée) et leur coût.
- La solidité de l'assureur et la qualité du service (espace en ligne, délais de rachat).
Il est souvent plus intéressant d'ouvrir un nouveau contrat moins cher pour vos futurs versements que de clôturer un ancien contrat : vous conservez ainsi son antériorité fiscale.
Tout investissement comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures.
Questions fréquentes
L'argent est-il bloqué pendant 8 ans ?
Non. Vous pouvez retirer tout ou partie de votre épargne à tout moment. Après 8 ans, les gains retirés sont seulement moins imposés.
Peut-on perdre de l'argent sur une assurance-vie ?
Sur le fonds en euros, le capital est garanti par l'assureur, hors frais sur versement. Sur les unités de compte, oui : leur valeur peut baisser et vous pouvez récupérer moins que ce que vous avez versé.
Quelle différence entre assurance-vie et PER ?
Le PER est destiné à la retraite : l'épargne est en principe bloquée jusqu'à la retraite (sauf cas de déblocage anticipé), et les versements peuvent être déduits du revenu imposable, dans certaines limites. L'assurance-vie reste disponible à tout moment, sans déduction à l'entrée.
Faut-il investir dans l'immobilier via l'assurance-vie ?
C'est possible si votre contrat propose des SCPI ou des SCI. Ces supports ne sont pas garantis et ont des frais propres. Pour en savoir plus, lisez notre article sur l'investissement immobilier par l'assurance-vie.
Au final, l'assurance-vie offre de nombreux atouts, notamment son fonds en euros sécurisé, sa fiscalité et la transmission, mais peut coûter plus cher que d'autres enveloppes. Tout dépend de votre situation et de l'importance de ces avantages pour vous. Rien n'empêche de détenir plusieurs enveloppes, comme une assurance-vie, un PEA et un compte-titres, pour profiter des avantages de chacune : notre comparatif PEA ou assurance-vie vous aide à faire la part des choses.
Une question ? Posez-la en commentaire
Je réponds personnellement aux commentaires.