
Le PEA est fait pour investir en actions européennes et devient presque exonéré d'impôt après 5 ans. L'assurance-vie donne accès à plus de supports (fonds en euros garanti, unités de compte, immobilier), n'a pas de plafond et offre un cadre avantageux pour la transmission. Ces deux enveloppes ne s'opposent pas : elles se complètent, et la bonne répartition dépend de votre horizon, de votre goût du risque et de vos projets.
PEA et assurance-vie sont les deux placements les plus utilisés en France pour investir sur le long terme. On les présente souvent comme des concurrents. Pour vous aider à y voir clair, nous les comparons critère par critère : supports accessibles, nombre de contrats, frais, accès à l'argent, fiscalité, transmission, plafond et modes de gestion. Vous saurez ensuite lequel privilégier selon votre situation, et pourquoi beaucoup d'épargnants finissent par ouvrir les deux.
PEA et assurance-vie : de quoi parle-t-on ?
Avant de comparer, il faut comprendre ce que sont ces deux produits. Tous deux sont des enveloppes fiscales : un cadre juridique dans lequel vous placez votre argent, en profitant (sous conditions) d'avantages fiscaux. L'enveloppe ne rapporte rien par elle-même : le rendement dépend des placements que vous choisissez à l'intérieur.
En France, les trois grandes enveloppes pour investir sont le PEA, l'assurance-vie et le compte-titres ordinaire (CTO). Le compte-titres n'a ni plafond ni restriction géographique, mais il n'offre aucun avantage fiscal particulier : les gains y sont imposés chaque année où ils sont réalisés. Le plan d'épargne retraite (PER) est une quatrième option, réservée à la préparation de la retraite.
Le plan d'épargne en actions (PEA)
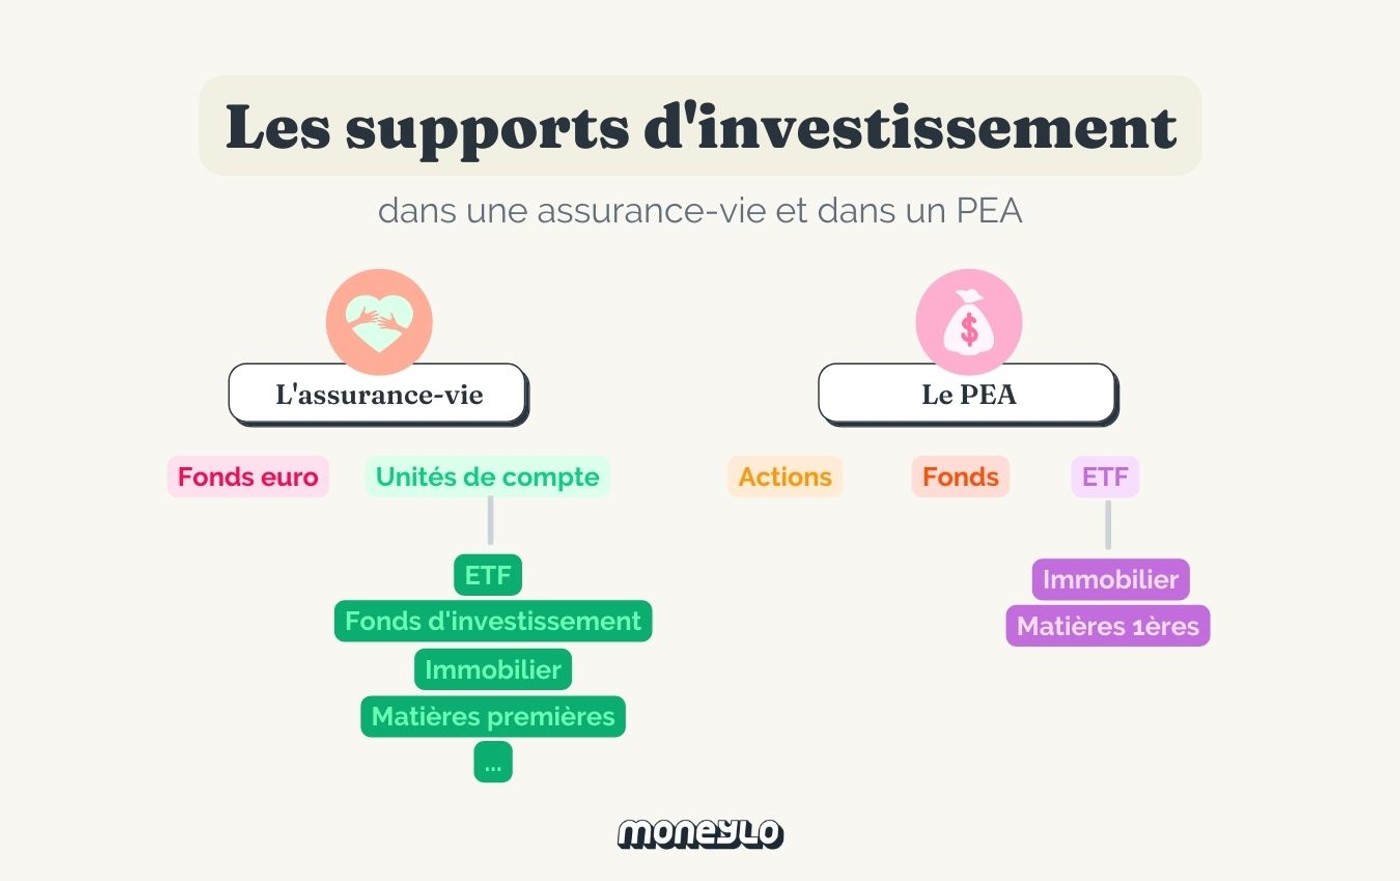
Le plan d'épargne en actions (PEA) permet d'investir dans des actions d'entreprises et des fonds, tout en profitant d'avantages fiscaux importants. Sa particularité : il n'accepte que des placements européens. Vous pouvez y loger :
- des actions de sociétés ayant leur siège dans l'Union européenne ou dans un État de l'Espace économique européen lié à la France par une convention fiscale ;
- des fonds (OPCVM, Sicav, FCP, ETF) qui investissent plus de 75 % de leurs actifs dans des actions de ces sociétés.
Il existe deux formes de PEA classique : le PEA bancaire, ouvert dans une banque ou chez un courtier, qui permet d'acheter des actions en direct, et le PEA assurance, ouvert auprès d'un assureur, qui fonctionne davantage comme un contrat d'assurance-vie investi en fonds éligibles. Dans cet article, nous nous concentrons sur le PEA bancaire, de loin le plus répandu. Il existe aussi un PEA-PME-ETI, consacré aux petites et moyennes entreprises et aux entreprises de taille intermédiaire, qui peut se cumuler avec le PEA classique.
Côté impôts, le PEA est très avantageux : après 5 ans, les gains retirés sont exonérés d'impôt sur le revenu, seuls les prélèvements sociaux restant dus. En contrepartie, vous ne pouvez détenir qu'un seul PEA classique, et les versements sont plafonnés. Nous détaillons tous ces points plus loin.
L'assurance-vie
L'assurance-vie est le placement préféré des Français. C'est un contrat souscrit auprès d'un assureur, à mi-chemin entre épargne et investissement. La plupart des contrats sont multisupports, c'est-à-dire composés de deux grands compartiments :
- le fonds en euros, dont le capital est garanti par l'assureur (net des frais de gestion), avec un rendement modeste ;
- les unités de compte (fonds, ETF, immobilier…), plus risquées, sans garantie en capital, mais avec un meilleur potentiel de rendement à long terme.
Dans une assurance-vie, vous achetez rarement des actions en direct (des actions Apple, par exemple) : vous investissez surtout via des fonds. Sa fiscalité est un peu moins favorable que celle du PEA, mais elle devient intéressante dès que le contrat a 8 ans. Elle offre surtout un avantage net au moment de la succession, avec une fiscalité allégée pour vos bénéficiaires.
Le comparatif en un coup d'œil
Le tableau ci-dessous résume les différences essentielles entre les deux enveloppes, que nous détaillons ensuite.
| Critère | PEA | Assurance-vie |
|---|---|---|
| Supports | Actions européennes, fonds et ETF éligibles | Fonds en euros, unités de compte (fonds, ETF, SCPI, obligations…) |
| Plafond de versements | 150 000 € (225 000 € au total avec un PEA-PME-ETI) | Aucun |
| Nombre de contrats | Un seul PEA classique par personne | Illimité |
| Retraits | Avant 5 ans : clôture du plan, sauf exceptions. Après 5 ans : libres | À tout moment, sans clôture |
| Impôt sur les gains | Exonéré d'impôt sur le revenu après 5 ans | Abattement annuel après 8 ans, puis 7,5 % ou 12,8 % |
| Prélèvements sociaux | 18,6 % en 2026 | 17,2 % |
| Transmission | Clôturé au décès, intégré à la succession | Régime spécifique, jusqu'à 152 500 € par bénéficiaire sans droits |
| Garantie du capital | Non | Oui sur le fonds en euros, non sur les unités de compte |
| Gestion | Surtout libre | Libre, pilotée ou sous mandat |
Sur quels placements pouvez-vous investir ?
PEA et assurance-vie sont deux enveloppes, mais elles ne donnent pas accès aux mêmes supports. C'est le premier point à examiner avant de choisir où placer votre argent.
Pour investir dans des actions en direct
Le PEA est fait pour cela, comme son nom l'indique. Vous pouvez y détenir des actions « en direct » de sociétés européennes, par exemple TotalEnergies, Air Liquide ou des entreprises allemandes, néerlandaises ou italiennes. En revanche, les actions américaines ou asiatiques en direct n'y sont pas autorisées : impossible d'acheter des actions Apple ou Microsoft dans un PEA.
Le PEA n'est pas limité aux actions : vous pouvez aussi y loger des fonds et des ETF éligibles, comme nous le voyons juste après.
L'assurance-vie fonctionne différemment. Elle permet rarement d'acheter des actions en direct, même si quelques contrats en ligne le proposent désormais. L'exposition aux actions passe surtout par des fonds et des ETF en unités de compte.
Avantage sur les actions en direct : le PEA.
Pour investir en ETF
Les ETF, ou trackers, sont des fonds qui répliquent un indice boursier (le CAC 40, le MSCI World, le S&P 500…). Ils permettent d'investir en une seule fois dans des dizaines, voire des milliers d'entreprises, et donc de diversifier sans choisir vous-même chaque action. Leurs frais de gestion annuels sont généralement bien plus bas que ceux des fonds gérés activement.
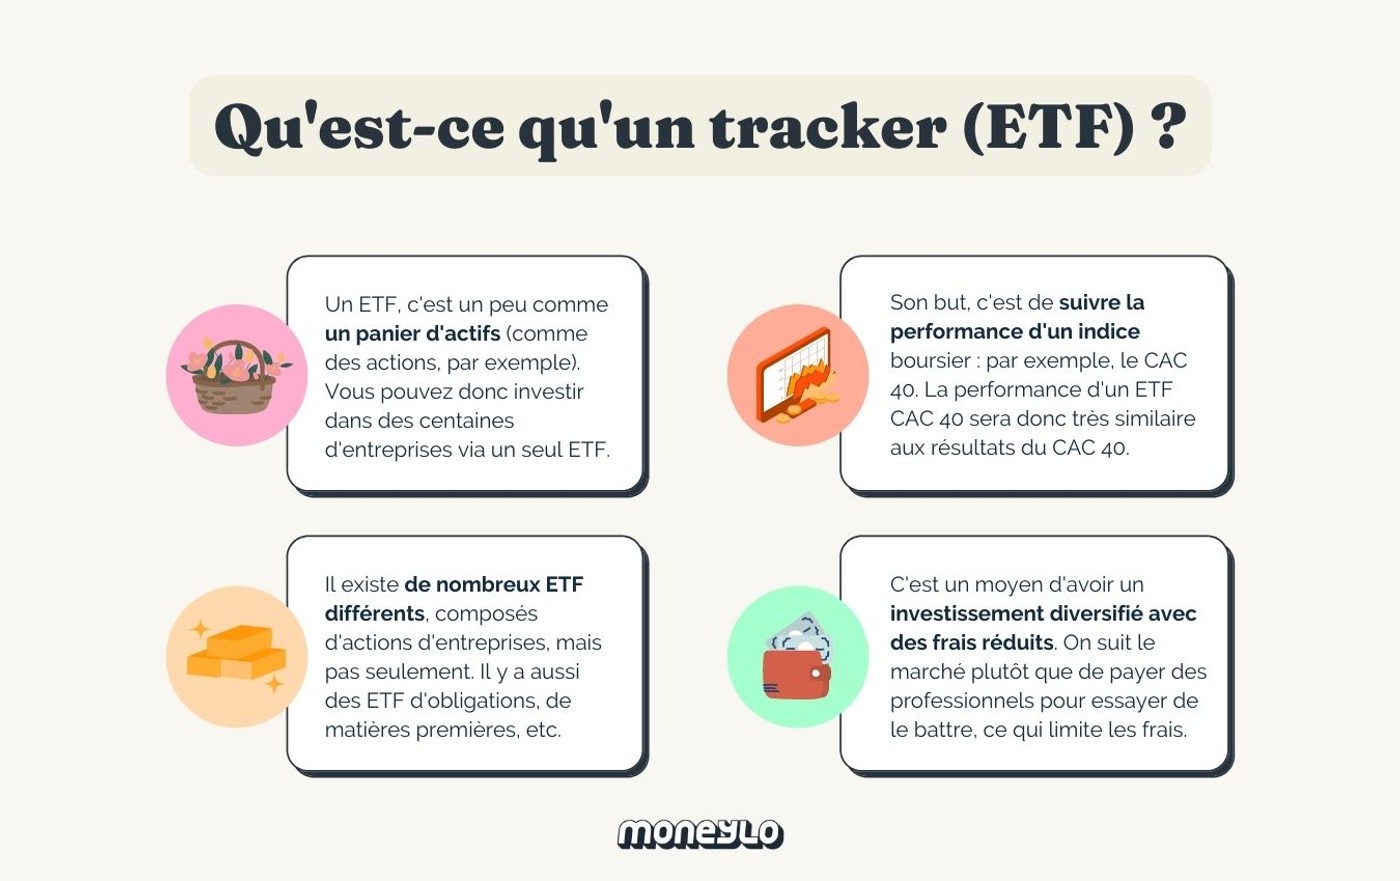
Pour bien comprendre ces fonds avant de continuer, lisez notre guide sur les trackers (ETF).
Vous pouvez détenir des ETF dans les deux enveloppes. La liste des ETF proposés dépend de l'établissement : certains courtiers en proposent des centaines, certaines assurances-vie seulement quelques-uns, voire aucun.
Dans un PEA, l'ETF doit être éligible, c'est-à-dire investi à plus de 75 % en actions européennes. Cela n'empêche pas de suivre un indice mondial ou américain : certains ETF éligibles utilisent une technique dite de réplication synthétique. Ils détiennent un panier d'actions européennes et échangent sa performance contre celle de l'indice visé.
La vraie différence se joue sur les frais :
- les frais propres à l'ETF (frais courants annuels) s'appliquent dans les deux cas ;
- sur un PEA, vous payez en plus des frais de courtage à chaque achat ou vente (« passage d'ordre »), et c'est à peu près tout ;
- en assurance-vie, les frais de gestion annuels du contrat sur les unités de compte s'ajoutent à ceux de l'ETF, souvent autour de 0,5 % à 0,6 % par an dans les contrats en ligne, davantage dans de nombreux contrats bancaires. Certains contrats facturent aussi des frais de transaction sur les ETF.
Cette différence paraît faible, mais elle compte sur le long terme. Exemple : sur un encours moyen de 20 000 €, des frais de gestion de 0,6 % par an représentent 120 € chaque année, soit 1 200 € sur dix ans sans tenir compte de l'effet des intérêts composés. Sur un PEA, vous n'avez pas ces frais d'enveloppe, seulement le courtage lors de vos opérations.
L'assurance-vie garde des atouts : vous pouvez y combiner ETF et fonds en euros, arbitrer de l'un à l'autre sans fiscalité, et elle n'a pas de plafond. Mais choisissez bien votre contrat, car tous ne proposent pas d'ETF.
Avantage pour les ETF : le PEA, le plus souvent, grâce à des frais plus faibles.
Pour investir dans l'immobilier
Si vous souhaitez investir dans la « pierre-papier », c'est-à-dire dans l'immobilier de façon indirecte, le PEA n'est pas le plus adapté. Vous pouvez y détenir des actions de foncières cotées européennes ou certains fonds immobiliers éligibles, mais le choix reste limité.
L'assurance-vie est bien mieux armée : de nombreux contrats proposent en unités de compte des SCPI, des SCI ou des OPCI.
- Une SCPI (société civile de placement immobilier) réunit l'argent de nombreux épargnants pour acheter et louer un parc immobilier. Une société de gestion sélectionne les biens et s'occupe de la gestion locative ; vous percevez une part des loyers, en contrepartie de frais. Pour en savoir plus, lisez notre guide pour investir dans les SCPI.
- Une SCI proposée en assurance-vie fonctionne sur le même principe, avec en général une liquidité un peu meilleure.
- Un OPCI combine immobilier et placements financiers (actions, obligations), ce qui en fait un support mixte.
Passer par l'assurance-vie pour investir en SCPI peut être intéressant : les revenus restent dans le contrat et profitent de sa fiscalité, et le ticket d'entrée est souvent plus faible qu'en direct. En revanche, les frais du contrat s'ajoutent et l'achat à crédit n'est pas possible. Voir aussi notre article sur l'immobilier par l'assurance-vie.
Avantage pour l'immobilier : l'assurance-vie.
Pour sécuriser une partie de votre épargne
Seule l'assurance-vie propose un fonds en euros, dont le capital est garanti par l'assureur. C'est un support utile pour placer sans risque de perte la partie de votre épargne que vous voulez protéger. Selon l'ACPR, le rendement moyen des fonds en euros a été de 2,63 % en 2025 pour les contrats individuels (net de frais de gestion, avant prélèvements sociaux). Les rendements varient fortement d'un contrat à l'autre et ne sont connus qu'en début d'année suivante.
En règle générale, vous pouvez prendre plus de risques quand vous êtes jeune ou loin de vos projets. À mesure que l'échéance approche (achat immobilier, retraite…), il est courant de transférer progressivement une partie de l'épargne vers le fonds en euros pour la sécuriser.
Un PEA ne permet pas de placer de l'argent sans risque : il n'existe pas de fonds en euros dans un PEA, et les liquidités qui dorment sur le compte espèces ne rapportent rien.
Avantage pour la sécurité : l'assurance-vie.
Les autres placements
L'assurance-vie donne aussi accès, via les unités de compte, à des fonds obligataires, des fonds investis dans les matières premières ou l'or, des fonds de capital-investissement, des produits structurés, et à des fonds investis partout dans le monde sans restriction géographique. Le PEA, lui, reste cantonné aux actions et fonds européens éligibles.
Avantage pour la diversité des supports : l'assurance-vie.
Lequel rapporte le plus ? Il est impossible de le dire. Ce sont des enveloppes : le rendement dépend uniquement des placements choisis à l'intérieur, de leurs frais et de la durée de détention. Un PEA investi en actions peut rapporter plus qu'une assurance-vie placée sur le fonds en euros, mais il peut aussi perdre de la valeur. Les performances passées ne préjugent pas des performances futures.
Combien de contrats pouvez-vous ouvrir ?
Sur ce point, l'assurance-vie l'emporte nettement. Vous pouvez ouvrir autant de contrats d'assurance-vie que vous le souhaitez, chez un ou plusieurs assureurs. Cela présente deux avantages :
- la protection en cas de faillite : si votre assureur fait défaut, le Fonds de garantie des assurances de personnes (FGAP) protège votre épargne jusqu'à 70 000 € par personne et par assureur (90 000 € pour certaines rentes). Répartir des montants importants entre plusieurs assureurs permet de rester sous ce plafond ;
- la diversification des contrats : un contrat peut avoir un bon fonds en euros, un autre un large choix d'ETF ou de SCPI. Vous pouvez aussi ouvrir des contrats différents pour des projets distincts ou des bénéficiaires différents.
Avec le PEA, vous êtes limité à un seul PEA classique par personne, bancaire ou assurance. Un couple marié ou pacsé peut en ouvrir un chacun, soit deux par foyer fiscal. Il est possible de détenir en plus un PEA-PME-ETI. Un enfant majeur rattaché au foyer fiscal de ses parents peut aussi ouvrir son propre PEA, avec un plafond spécifique.
Avantage pour le nombre de contrats : l'assurance-vie.
Y a-t-il un plafond de versements ?
C'est simple : l'assurance-vie n'a pas de plafond, le PEA en a un. Vous pouvez verser autant que vous le souhaitez sur une assurance-vie.
Sur un PEA classique, les versements sont limités à 150 000 € par personne, soit 300 000 € pour un couple marié ou pacsé si chacun ouvre son plan. Si vous détenez aussi un PEA-PME-ETI, le total des versements sur les deux plans ne peut pas dépasser 225 000 €. Un jeune majeur rattaché au foyer fiscal de ses parents est limité à 20 000 € de versements tant que dure le rattachement ; son plan devient ensuite un PEA classique.
Il s'agit d'un plafond de versements uniquement. Si vos placements prennent de la valeur ou si vous réinvestissez vos dividendes, la valeur du PEA peut dépasser 150 000 €, sans limite. En revanche, une fois le plafond de versements atteint, vous ne pouvez plus ajouter d'argent neuf.
Avantage pour le plafond : l'assurance-vie.
Quels frais prévoir sur chaque enveloppe ?
C'est un point essentiel, car les frais réduisent directement votre rendement, année après année. Leur structure diffère beaucoup entre les deux enveloppes.
Les frais de l'assurance-vie
Le principal coût d'une assurance-vie est constitué des frais de gestion annuels, prélevés chaque année sur l'argent placé. Tous les contrats en facturent, à des niveaux variables. Les contrats en ligne affichent souvent environ 0,5 % à 0,6 % par an sur les unités de compte ; de nombreux contrats bancaires sont plus chers. Les fonds investis en unités de compte ont, en plus, leurs propres frais.
Certains contrats, souvent moins compétitifs, pratiquent aussi :
- des frais sur versement : un pourcentage prélevé sur chaque somme versée. Ils réduisent immédiatement votre capital investi. Beaucoup de contrats en ligne n'en facturent pas, il est donc possible de les éviter ;
- des frais d'arbitrage : facturés quand vous déplacez de l'argent à l'intérieur du contrat, par exemple du fonds en euros vers des unités de compte, ou d'un fonds à un autre. De nombreux contrats ne les facturent plus pour les arbitrages en ligne ;
- des frais de sortie ou de rachat, devenus rares.
Exemple : avec 3 % de frais sur versement, un dépôt de 10 000 € n'investit réellement que 9 700 €. Avec un contrat sans frais sur versement, les 10 000 € travaillent dès le départ.
Les frais du PEA
Sur un PEA, la structure est différente. Le coût principal est constitué des frais de courtage : chaque fois que vous achetez ou vendez un titre, vous « passez un ordre », et cet ordre est facturé, en général en fonction de son montant.
Certains établissements pratiquent aussi :
- des droits de garde : des frais facturés pour la conservation de vos titres. Beaucoup de banques en ligne et de courtiers n'en facturent plus ;
- des frais de tenue de compte ou d'inactivité : facturés si vous ne passez pas un nombre minimum d'ordres sur une période donnée. Là encore, les offres en ligne en sont souvent dépourvues ;
- des frais de transfert si vous changez d'établissement.
Les frais du PEA sont encadrés par la réglementation depuis 2020, qui fixe des plafonds pour les frais d'ouverture, de courtage, de garde, de transfert et de clôture. Les banques traditionnelles restent toutefois souvent plus chères que les banques en ligne et les courtiers.
Avantage sur les frais : le PEA, le plus souvent, pour un investisseur qui achète des ETF et les conserve longtemps. Attention : tout dépend du contrat. Un PEA dans une banque traditionnelle avec des frais de courtage élevés peut coûter plus cher qu'une bonne assurance-vie en ligne. Les banques en ligne, comme le PEA de Fortuneo ou celui de BoursoBank, affichent en général des tarifs plus bas. Comparez les grilles tarifaires sur le site de chaque établissement.
Pouvez-vous récupérer votre argent à tout moment ?
Placer de l'argent, c'est bien ; pouvoir le récupérer, c'est mieux. Gardez en tête que PEA et assurance-vie sont des placements de long terme : n'y placez que l'argent dont vous n'aurez pas besoin avant plusieurs années, et dont vous acceptez qu'il fluctue si vous investissez en actions. Votre épargne de précaution doit rester sur un livret disponible. Cela dit, les conditions de retrait diffèrent nettement.
Les retraits sur un PEA
Vous pouvez techniquement retirer de l'argent de votre PEA à tout moment, mais il y a un prix à payer. En principe, tout retrait, même partiel, avant les 5 ans du plan entraîne sa clôture. Vous perdez alors les avantages fiscaux pour l'avenir, et les gains sont imposés selon les règles des retraits anticipés.
Il existe des exceptions qui permettent un retrait partiel anticipé sans clôture du plan :
- le licenciement, l'invalidité ou la mise à la retraite anticipée du titulaire, de son époux ou de son partenaire de Pacs ;
- l'affectation des sommes, dans les 3 mois, à la création ou à la reprise d'une entreprise par le titulaire, son conjoint ou ses enfants ;
- le retrait de titres de sociétés en liquidation judiciaire, qui ne remet pas en cause le plan.
Après 5 ans, vous pouvez retirer de l'argent quand vous le souhaitez, sans clôturer le plan, et continuer à faire des versements tant que le plafond n'est pas atteint. La date qui compte est celle du premier versement.
Les rachats sur une assurance-vie
Une idée reçue tenace veut que l'argent placé sur une assurance-vie soit bloqué pendant 8 ans. C'est faux. Vous pouvez récupérer votre argent à tout moment, par un rachat partiel ou total, sans clôturer le contrat (sauf rachat total). Le délai de versement par l'assureur est en général de quelques jours à quelques semaines.
La durée de 8 ans ne concerne que la fiscalité : c'est à partir de ce moment que les gains retirés profitent de l'abattement annuel et d'un taux réduit. Notez que les contrats investis en unités de compte peuvent valoir moins que les sommes versées au moment du rachat.
Avantage pour l'accès à l'argent : l'assurance-vie.
Le réflexe « prendre date »
Vous entendrez sans doute parler de « prendre date ». Il s'agit d'ouvrir un PEA ou une assurance-vie avec un petit montant, simplement pour lancer le compteur fiscal. Les 5 ans du PEA et les 8 ans de l'assurance-vie se comptent à partir du premier versement, même si vous versez davantage plus tard.
Si vous attendez d'avoir une grosse somme pour ouvrir votre contrat, vous repoussez d'autant la date à partir de laquelle vous profiterez de la fiscalité avantageuse. En ouvrant dès maintenant, même avec quelques dizaines ou centaines d'euros, vous gagnez du temps sur le compteur.
Comment les gains sont-ils imposés ?
La fiscalité est souvent le critère décisif. Avant d'entrer dans le détail, voici les deux points communs entre les deux enveloppes :
- vous ne payez d'impôt que lorsque vous retirez de l'argent : tant que vos gains restent dans le PEA ou dans l'assurance-vie, ils ne sont pas imposés et continuent de travailler ;
- seuls les gains sont imposés, pas les sommes que vous avez versées. Lors d'un retrait partiel, l'impôt porte uniquement sur la part de gains comprise dans la somme retirée.
La fiscalité du PEA
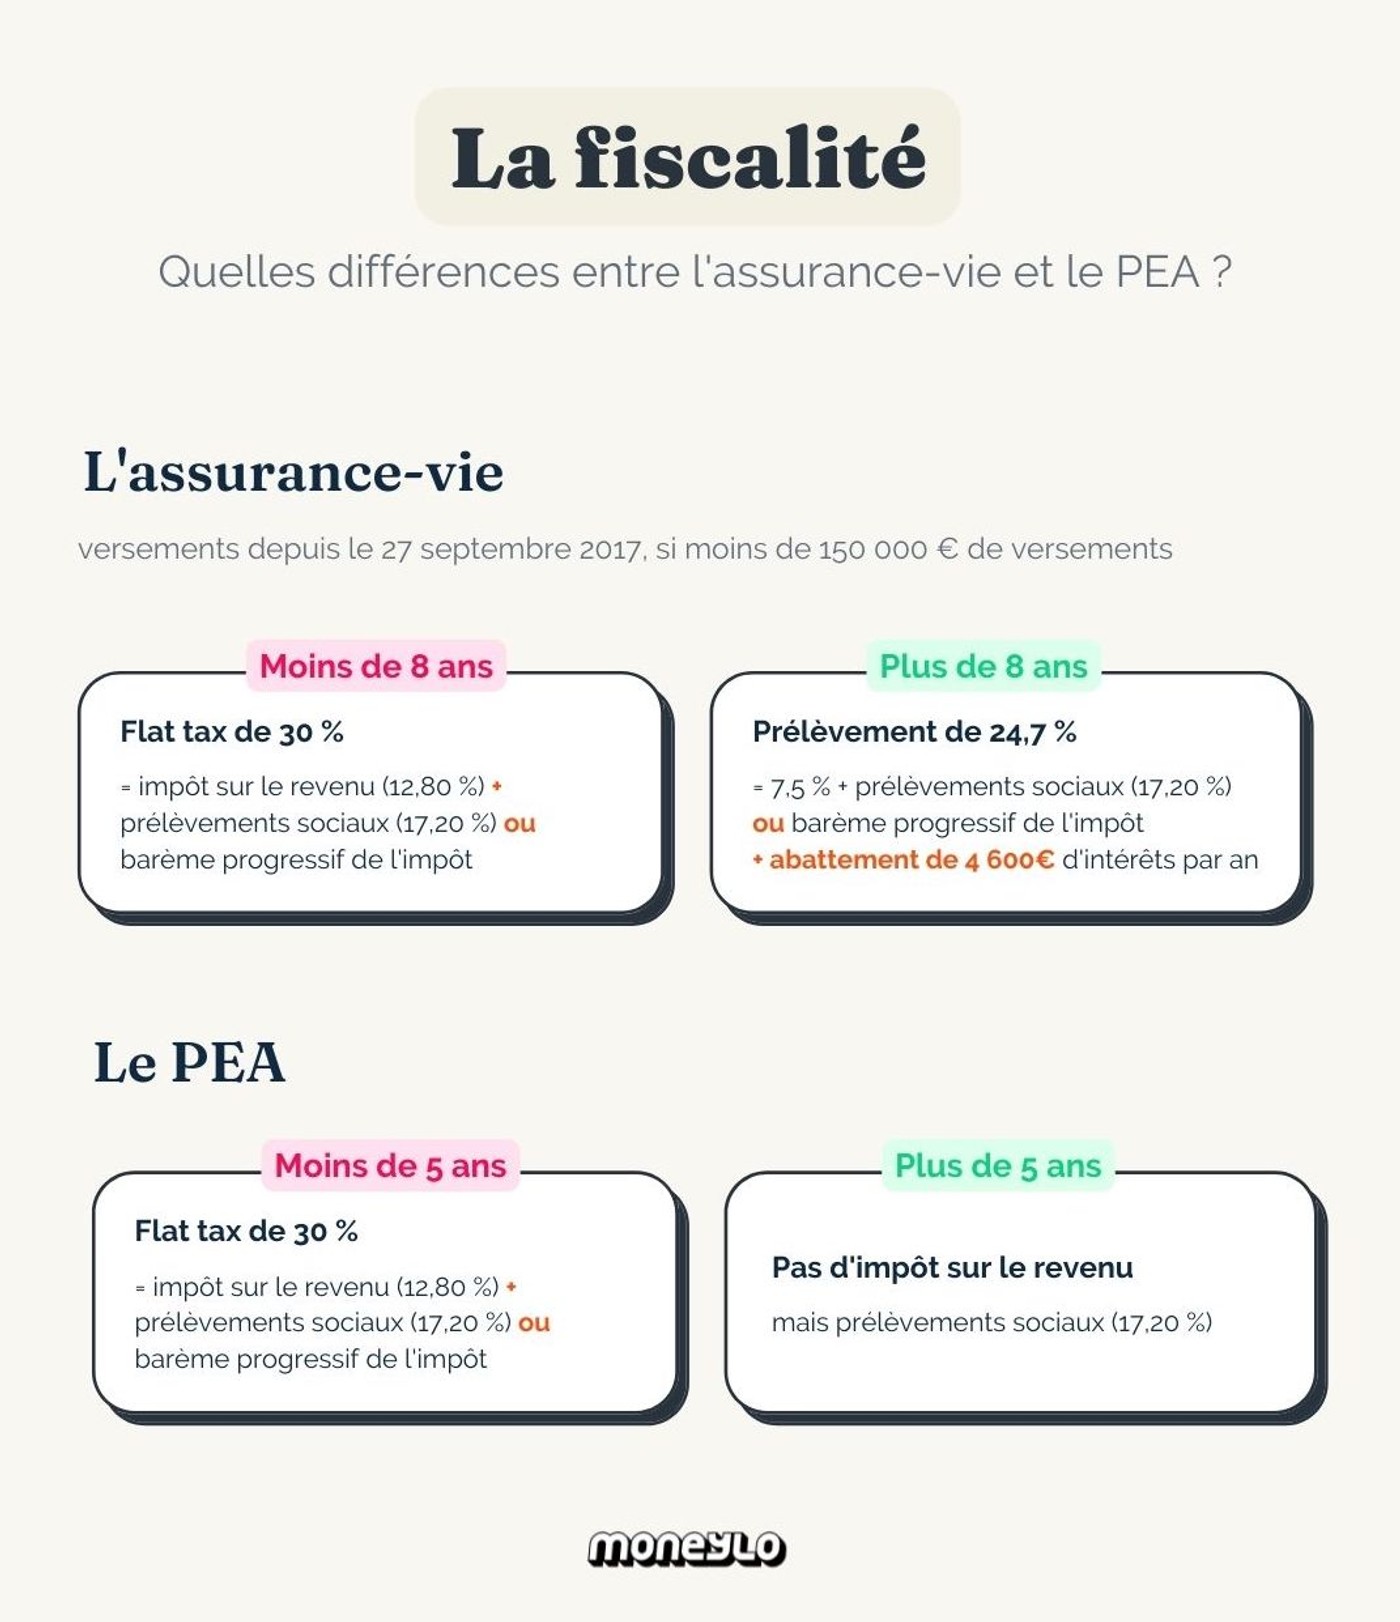
L'imposition dépend de l'âge du plan au moment du retrait.
| Âge du PEA | Impôt sur le revenu | Prélèvements sociaux |
|---|---|---|
| Moins de 5 ans | Prélèvement forfaitaire unique de 12,8 % (ou barème progressif sur option) | 18,6 % en 2026, soit 31,4 % au total avec le PFU |
| Plus de 5 ans | Exonération totale | 18,6 % en 2026 |
La fiscalité du PEA est donc très intéressante : après 5 ans, vous êtes totalement exonéré d'impôt sur le revenu, seuls les prélèvements sociaux restant dus. Les dividendes perçus et réinvestis dans le plan ne sont pas imposés tant qu'ils restent à l'intérieur.
La fiscalité de l'assurance-vie
L'imposition dépend de la date des versements (avant ou après le 27 septembre 2017) et de l'âge du contrat au moment du rachat.
Pour les sommes versées depuis le 27 septembre 2017 :
| Âge du contrat | Impôt sur les gains | Prélèvements sociaux |
|---|---|---|
| Moins de 8 ans | 12,8 % (ou barème progressif sur option) | 17,2 % |
| Plus de 8 ans | Abattement annuel de 4 600 € de gains (9 200 € pour un couple), puis 7,5 % ; 12,8 % pour la part liée aux versements au-delà de 150 000 € | 17,2 % |
Pour les sommes versées avant le 27 septembre 2017 :
| Âge du contrat | Impôt sur les gains | Prélèvements sociaux |
|---|---|---|
| Moins de 4 ans | Prélèvement forfaitaire libératoire de 35 % (ou barème progressif) | 17,2 % |
| Entre 4 et 8 ans | Prélèvement forfaitaire libératoire de 15 % (ou barème progressif) | 17,2 % |
| Plus de 8 ans | Abattement annuel de 4 600 € (9 200 € pour un couple), puis 7,5 % (ou barème progressif) | 17,2 % |
Le détail est disponible sur la fiche officielle de Service-Public. La hausse des prélèvements sociaux votée pour 2026 (18,6 %) ne s'applique pas à l'assurance-vie, qui reste à 17,2 %.
L'abattement annuel est l'atout majeur de l'assurance-vie après 8 ans : vous pouvez retirer chaque année une somme comprenant jusqu'à 4 600 € de gains (9 200 € pour un couple soumis à imposition commune) sans impôt sur le revenu. Les prélèvements sociaux restent dus.
Exemple chiffré
Prenons une personne seule qui retire 10 000 €, dont 3 000 € de gains, en 2026 :
- sur un PEA de plus de 5 ans : pas d'impôt sur le revenu ; prélèvements sociaux de 18,6 % sur 3 000 €, soit 558 € ;
- sur une assurance-vie de plus de 8 ans (versements après 2017, moins de 150 000 € versés) : les 3 000 € de gains sont couverts par l'abattement de 4 600 €, donc pas d'impôt sur le revenu ; prélèvements sociaux de 17,2 %, soit 516 € ;
- sur une assurance-vie de moins de 8 ans : 12,8 % d'impôt (384 €) et 17,2 % de prélèvements sociaux (516 €), soit 900 €.
Cet exemple montre que l'écart entre les deux enveloppes est faible pour des retraits modérés après 8 ans. Le PEA garde un avantage net quand les gains retirés dépassent l'abattement de l'assurance-vie.
Avantage pour la fiscalité : le PEA, avec une assurance-vie qui s'en approche après 8 ans grâce à l'abattement.
Que se passe-t-il en cas de décès ?
Sur la transmission, l'assurance-vie prend clairement l'avantage.
Le PEA à la succession
Le PEA ne se transmet pas tel quel : il est automatiquement clôturé au décès de son titulaire. Les titres sont transférés sur un compte-titres au nom de la succession. Selon le médiateur de l'AMF, cette clôture ne vaut pas ordre de vente : ce sont ensuite les héritiers qui décident de conserver, vendre ou partager les titres.
Au décès, les gains du plan ne sont pas soumis à l'impôt sur le revenu, mais ils supportent les prélèvements sociaux. Ce montant est déductible de l'actif de la succession.
Surtout, la valeur du PEA est intégrée à la succession du défunt : les héritiers paient des droits de succession selon le barème habituel, qui peut être lourd en dehors du conjoint et des enfants.
L'assurance-vie à la succession
L'assurance-vie bénéficie d'un régime à part : les capitaux versés aux bénéficiaires que vous avez désignés ne font pas partie de la succession au sens civil, et ils suivent une fiscalité spécifique, qui dépend de l'âge auquel vous avez effectué vos versements.
- Versements effectués avant 70 ans : chaque bénéficiaire peut recevoir jusqu'à 152 500 € sans droits (gains compris). Au-delà, le taux est de 20 % jusqu'à 700 000 €, puis de 31,25 %.
- Versements effectués après 70 ans : un abattement global de 30 500 € s'applique sur les primes versées, partagé entre tous les bénéficiaires. Au-delà, les droits de succession classiques s'appliquent. Les gains produits par ces versements sont, eux, exonérés.
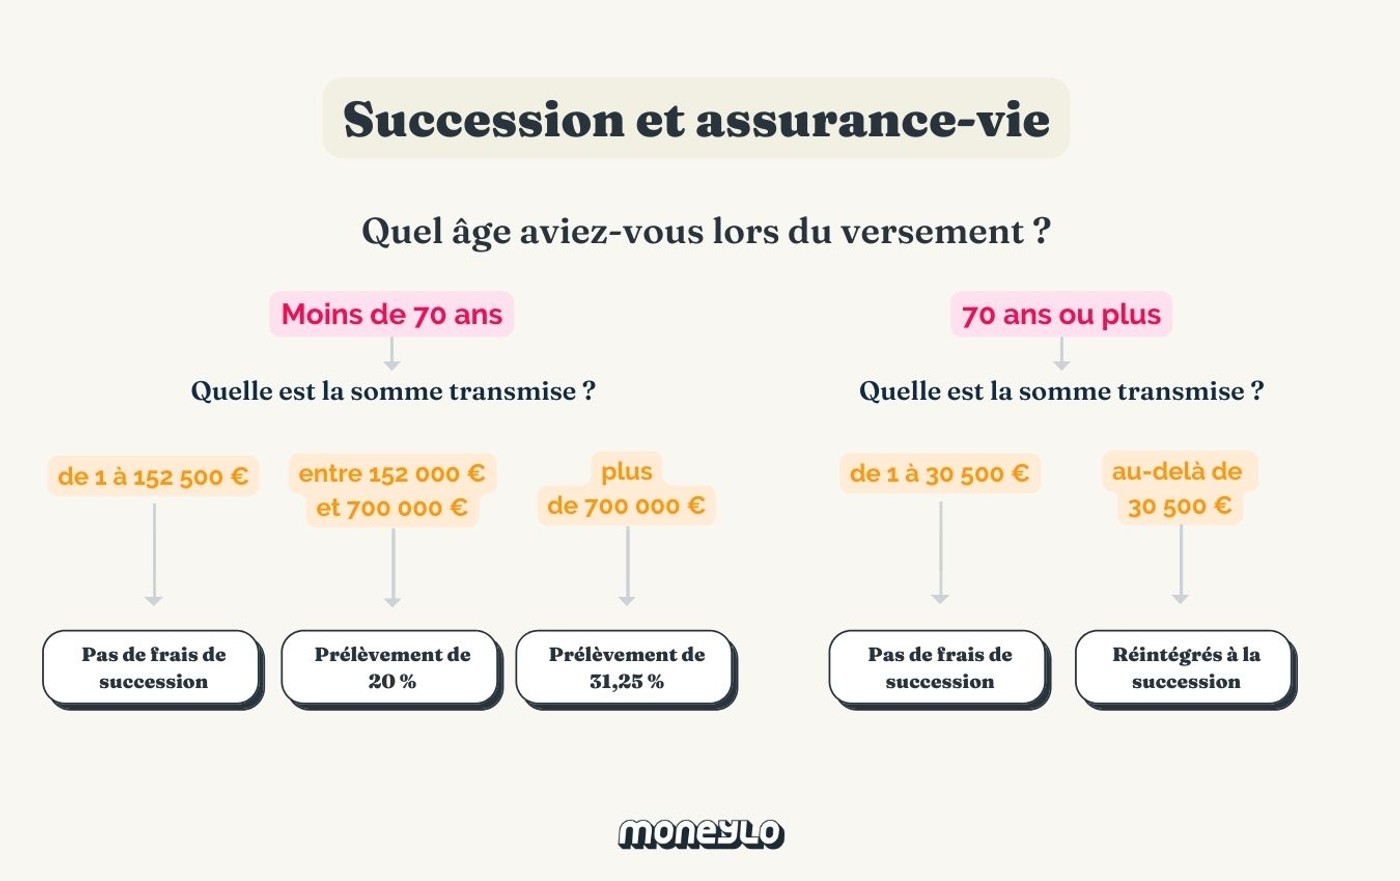
Le conjoint marié ou le partenaire de Pacs bénéficiaire est totalement exonéré, quel que soit le montant. Des règles particulières s'appliquent aussi aux contrats souscrits avant le 20 novembre 1991 et aux versements effectués avant le 13 octobre 1998 ; nous présentons ici les règles des contrats récents.
Exemple : un parent verse 200 000 € sur une assurance-vie avant ses 70 ans et désigne ses deux enfants à parts égales. Au décès, le contrat vaut 260 000 €, soit 130 000 € par enfant : chacun est sous le seuil de 152 500 €, et aucun droit n'est dû. La même somme détenue sur un compte ou un PEA entrerait dans la succession, après l'abattement de 100 000 € par enfant prévu en ligne directe.
Pour organiser une transmission plus globale, consultez aussi notre article préparer sa succession de son vivant. La transmission ne se prépare d'ailleurs pas seulement à la retraite : désigner clairement ses bénéficiaires dès l'ouverture du contrat est une bonne habitude.
Avantage pour la transmission : l'assurance-vie.
Gestion libre ou pilotée : qu'est-ce qui change ?
En théorie, PEA et assurance-vie peuvent proposer les mêmes modes de gestion :
- la gestion libre : vous gérez tout vous-même, du choix des placements aux arbitrages ;
- la gestion pilotée ou sous mandat : vous confiez la gestion à un professionnel, qui répartit votre épargne selon votre profil de risque. En échange, vous payez des frais de mandat, qui s'ajoutent aux autres frais.
En pratique, la gestion sous mandat est rare sur un PEA, et ses frais viendraient vite réduire l'un de ses principaux atouts : des coûts faibles. La plupart des titulaires de PEA gèrent eux-mêmes leurs ordres.
Les assurances-vie, elles, proposent presque toutes une gestion libre et une gestion pilotée, au choix. Certains acteurs se sont même spécialisés dans la gestion pilotée en ligne : ce sont les « robo-advisors », comme Nalo, qui construit une allocation selon vos projets et votre horizon de placement, au sein d'un contrat d'assurance-vie. D'autres acteurs, comme Yomoni ou Ramify, proposent un fonctionnement comparable. Vérifiez le coût total (frais du contrat, frais de mandat et frais des fonds) avant de vous engager.
Avantage pour les modes de gestion : l'assurance-vie.
PEA ou assurance-vie : lequel choisir ?
On s'attendait à un vainqueur net, et pourtant il est impossible de départager les deux enveloppes. On les présente souvent comme des concurrents alors qu'elles sont surtout complémentaires : les faiblesses de l'une sont compensées par les forces de l'autre.
| Critère | Avantage |
|---|---|
| Actions en direct | PEA |
| ETF (frais) | PEA, le plus souvent |
| Immobilier | Assurance-vie |
| Fonds en euros garanti | Assurance-vie |
| Autres supports | Assurance-vie |
| Nombre de contrats | Assurance-vie |
| Plafond | Assurance-vie |
| Frais | PEA, selon les contrats |
| Accès à l'argent | Assurance-vie |
| Fiscalité des gains | PEA |
| Transmission | Assurance-vie |
| Modes de gestion | Assurance-vie |
L'assurance-vie donne accès à un fonds en euros sécurisé et à des unités de compte sans restriction géographique ; elle est aussi un outil efficace pour préparer une transmission. Le PEA permet d'investir en actions et en ETF européens avec des frais réduits et une fiscalité très favorable après 5 ans.
Quelques repères pour vous orienter selon votre situation :
- vous voulez investir en actions ou en ETF sur plus de 5 ans : le PEA est souvent l'enveloppe la plus économique ;
- vous voulez sécuriser une partie de votre épargne ou investir dans l'immobilier : l'assurance-vie est mieux adaptée ;
- vous préparez une transmission : l'assurance-vie offre un cadre fiscal spécifique ;
- vous avez déjà versé 150 000 € sur votre PEA : l'assurance-vie prend le relais, sans plafond ;
- vous voulez réduire vos impôts dès maintenant pour la retraite : regardez aussi du côté du plan d'épargne retraite (PER).
Si vous ne deviez en ouvrir qu'un, tout dépend de vos besoins. Mais dans bien des cas, détenir les deux est la solution la plus souple : le PEA pour la part actions de long terme, l'assurance-vie pour la part prudente, l'immobilier et la transmission. Ouvrir les deux tôt permet aussi de prendre date sur les deux compteurs fiscaux. Si vous débutez, notre article pour commencer à investir en bourse vous aidera à poser les bases.
Où ouvrir son assurance-vie et son PEA ?
Le choix de l'établissement compte autant que celui de l'enveloppe, car c'est lui qui fixe les frais et les supports disponibles.
Pour l'assurance-vie
Les contrats distribués en ligne par des courtiers affichent en général des frais plus faibles que de nombreux contrats bancaires. Comparez avant de signer les frais de gestion, l'absence de frais sur versement et d'arbitrage, la qualité du fonds en euros, le choix d'ETF et de SCPI, et les options de gestion pilotée.
Parmi les contrats en ligne, Linxea Avenir 2, distribué par le courtier Linxea et assuré par Suravenir, est l'un des plus connus. D'après sa documentation, il est accessible dès 100 € et donne accès à des fonds en euros, à des centaines d'unités de compte (dont des ETF et des SCPI) et à une gestion pilotée. Linxea distribue aussi d'autres contrats, comme Linxea Spirit 2. Le courtier Placement-direct et la banque en ligne Fortuneo proposent également des contrats d'assurance-vie en ligne.
Pour le PEA
Pour le PEA, les banques en ligne et les courtiers proposent en général des frais de courtage réduits et souvent aucun droit de garde. Fortuneo propose ainsi un PEA et un compte-titres, avec un large accès aux marchés européens. BoursoBank et Bourse Direct proposent aussi un PEA. Comparez le coût d'un ordre pour le montant que vous investissez habituellement, ainsi que la liste des ETF éligibles proposés.

Découvrir le PEA de BoursoBankLien partenaire
Tout investissement comporte un risque de perte en capital. Les unités de compte de l'assurance-vie et les placements en actions du PEA ne sont pas garantis, et les performances passées ne préjugent pas des performances futures.
Questions fréquentes
Peut-on détenir un PEA et une assurance-vie en même temps ?
Oui, et c'est fréquent. Les deux enveloppes sont indépendantes : vous pouvez alimenter l'une et l'autre selon vos objectifs, et même détenir plusieurs contrats d'assurance-vie en plus de votre PEA.
Peut-on transférer une assurance-vie vers un PEA ?
Non. Il faut effectuer un rachat sur l'assurance-vie, imposé selon les règles du contrat, puis verser la somme sur le PEA dans la limite de son plafond. Un PEA peut en revanche être transféré d'une banque à une autre sans perdre son antériorité fiscale.
Peut-on investir dans un ETF « monde » avec un PEA ?
Oui, à condition de choisir un ETF éligible au PEA. Plusieurs ETF répliquent des indices mondiaux ou américains tout en respectant les règles d'éligibilité, grâce à la réplication synthétique.
Lequel rapporte le plus ?
Aucun en soi : ce sont des enveloppes. Le rendement dépend des supports choisis, des frais et de la durée de placement. Les performances passées ne préjugent pas des performances futures.
Faut-il attendre 8 ans pour retirer son argent d'une assurance-vie ?
Non. L'argent reste disponible à tout moment. Le délai de 8 ans ne concerne que la fiscalité des gains retirés : avant 8 ans, ils sont imposés à 12,8 % (pour les versements récents) en plus des prélèvements sociaux.
Pour aller plus loin, découvrez les autres pistes pour faire fructifier son épargne.
Une question ? Posez-la en commentaire
Je réponds personnellement aux commentaires.