
Les placements sans risque de perte en capital se répartissent en trois familles : les livrets d'épargne (Livret A à 1,7 %, LDDS, LEP, Livret jeune, PEL, CEL), les comptes à terme et les fonds en euros des assurances-vie. Ils protègent votre capital et servent à l'épargne de précaution et aux projets à court terme, mais rapportent peu : en 2026, leur rendement reste souvent inférieur à l'inflation.
Vous avez envie de faire fructifier votre argent, mais la peur de le perdre vous freine. C'est une réaction normale : tout le monde aimerait un placement à la fois sûr et rémunérateur.
En finance, il faut pourtant distinguer deux notions : la rentabilité et la sécurité. Les deux vont rarement ensemble.
Laisser son argent sur un livret n'est d'ailleurs pas totalement sans risque : quand l'inflation dépasse le taux du livret, votre épargne perd du pouvoir d'achat chaque année. Nous y revenons plus bas. La notion de sécurité est donc à apprécier selon votre situation et vos objectifs.
Quels sont les placements sans risque disponibles aujourd'hui ? Peut-on obtenir un bon rendement sans risque de perte ? Et comment dépasser la peur d'investir ? Ce guide fait le point, chiffres de 2026 à l'appui.
Un placement sans risque, qu'est-ce que c'est ?
Avant de passer en revue les placements sans risque, il faut définir ce que l'on entend par là.
Un placement sans risque est un placement dont le capital que vous versez est garanti : vous êtes assuré de récupérer au moins la somme déposée, augmentée des intérêts acquis.
Attention, cela ne veut pas dire qu'il n'existe aucun risque. Le risque de perte en capital est quasi nul, mais d'autres subsistent : la perte de pouvoir d'achat liée à l'inflation, un argent bloqué pendant une certaine durée, ou, dans des cas extrêmes, la défaillance de l'établissement, contre laquelle des fonds de garantie vous protègent jusqu'à un certain montant.
Ce que l'on peut affirmer, c'est qu'un placement sans risque rapporte peu. C'est logique : plus on accepte de risques, plus on peut espérer un rendement élevé, mais plus on s'expose aussi à des pertes. À l'inverse, un placement garanti offre une rémunération modeste.
Autrement dit, il est difficile d'avoir à la fois la sécurité et un rendement élevé.
Pourquoi placer son argent sans risque ?
Il est difficile d'investir dans l'immobilier ou en bourse sans avoir mis de côté un peu d'argent pour les imprévus.
Un ordinateur qui tombe en panne, une réparation de voiture, une régularisation de facture d'énergie : c'est dans ces moments que l'on est content d'avoir une réserve disponible.
Les placements sans risque servent donc avant tout à deux choses :
- Constituer une épargne de précaution, pour faire face aux dépenses imprévues sans recourir au crédit. On conseille souvent l'équivalent de trois à six mois de dépenses courantes.
- Financer des projets à court et moyen terme (jusqu'à environ 5 ans) : achat d'une voiture, voyage, apport pour un logement, travaux.
L'objectif est d'avoir de l'argent de côté, disponible au moment où vous en avez vraiment besoin. Ces placements ne visent pas à faire grossir fortement votre capital.
Il n'existe pas de placement sans risque qui rapporte gros
Les promesses de rendement élevé sans risque sont un signe classique d'arnaque. L'Autorité des marchés financiers (AMF) publie régulièrement des listes noires de sites et d'offres non autorisés.
Si c'était vrai, tout le monde y aurait placé ses économies depuis longtemps.
En 2026, les placements réellement garantis rapportent de l'ordre de 1 à 3 % par an avant impôts : 1,7 % pour le Livret A, 2,5 % pour le LEP, 2,63 % en moyenne pour les fonds en euros en 2025. Si l'on vous propose un placement « sans risque » qui rapporte nettement plus, posez-vous des questions : qui le garantit, et pourquoi ce rendement ?
Méfiez-vous donc des annonces qui promettent des « placements financiers sans risque » capables de vous enrichir rapidement, en particulier sur les réseaux sociaux. Avant de verser quoi que ce soit, vérifiez que l'intermédiaire figure sur les registres officiels (ORIAS, liste des prestataires agréés de l'AMF ou de l'ACPR).
Quels sont les 3 types de placements sans risque ?
Il n'y a pas de bon ou de mauvais placement sans risque, mais des produits différents, adaptés à des besoins différents. À vous de choisir ceux qui conviennent le mieux à votre situation.
Pour les livrets réglementés, les règles (taux, plafonds, fiscalité) sont fixées par l'État et sont donc identiques dans toutes les banques. Pour les livrets bancaires, les comptes à terme et les fonds en euros, chaque établissement fixe ses propres conditions.
1. Les livrets d'épargne
Les livrets sont les premiers placements auxquels on pense quand on commence à mettre de l'argent de côté. Voici leurs différences et leurs spécificités.
Le Livret A
C'est le placement le plus connu des Français : presque tout le monde en a un, souvent ouvert pendant l'enfance.
Accessible à tous, y compris aux mineurs, le Livret A vous permet de retirer votre argent à tout moment, et ses intérêts sont exonérés d'impôt sur le revenu et de prélèvements sociaux. Depuis le 1er août 2026, son taux est de 1,7 %, pour un plafond de dépôts de 22 950 €. Ce n'est pas un rendement élevé, mais c'est l'un des placements les plus pratiques pour l'épargne de court terme.
Les intérêts sont calculés par quinzaine : l'argent versé commence à rapporter à partir du 1er ou du 16 du mois suivant le dépôt. Le taux est révisé deux fois par an, en février et en août.
Le Livret jeune
Comme son nom l'indique, le Livret jeune est réservé aux 12-25 ans qui résident en France. Son plafond est de 1 600 €. Son taux est fixé librement par chaque banque, mais ne peut pas être inférieur à celui du Livret A, et ses intérêts sont exonérés d'impôt.
C'est souvent le premier support d'épargne des adolescents : argent des jobs d'été, cadeaux d'anniversaire. Il est clôturé au plus tard à la fin de l'année des 25 ans de son titulaire.
Le LDDS
Le Livret de développement durable et solidaire (LDDS) fonctionne comme le Livret A : même taux de 1,7 %, même fiscalité nulle, argent disponible à tout moment. Sa différence : son plafond est de 12 000 €, et les fonds collectés servent en partie à financer l'économie sociale et solidaire et la transition énergétique. Il est réservé aux majeurs, à raison d'un par personne.
Le PEL
Le plan d'épargne logement (PEL) est un placement bloqué : vous ne pouvez pas faire de retrait sans le clôturer. Il est conçu pour épargner pendant au moins 4 ans, avec un taux garanti pendant toute la durée du plan : 2 % pour les PEL ouverts depuis le 1er janvier 2026.
Il faut verser au moins 225 € à l'ouverture, puis au minimum 540 € par an, de façon mensuelle, trimestrielle ou semestrielle. Le plafond est de 61 200 €. Contrairement au Livret A, ses intérêts sont imposables dès la première année : prélèvement forfaitaire unique de 30 % (12,8 % d'impôt et 17,2 % de prélèvements sociaux). Un PEL donne aussi droit, sous conditions, à un prêt immobilier à un taux fixé à l'avance.
Le CEL
Moins connu que le PEL, le compte épargne logement (CEL) laisse votre argent disponible quand vous en avez besoin, comme un livret. Le versement minimum à l'ouverture est de 300 €, puis 75 € par versement, et le plafond est de 15 300 €. Son taux est de 1,25 % du 1er août 2026 au 31 janvier 2027. Ses intérêts sont imposables, comme ceux du PEL.
Le LEP
Le Livret d'épargne populaire est réservé aux ménages aux revenus modestes : en 2026, le revenu fiscal de référence ne doit pas dépasser 23 028 € pour une part en métropole (seuil majoré pour chaque demi-part). Son plafond est de 10 000 € et son taux de 2,5 %, le plus élevé des livrets réglementés, avec des intérêts exonérés d'impôt. Si vous y avez droit, c'est souvent le premier livret à remplir.
| Livret | Taux au 1er août 2026 | Plafond | Disponibilité | Fiscalité des intérêts |
|---|---|---|---|---|
| Livret A | 1,7 % | 22 950 € | À tout moment | Exonérés |
| LDDS | 1,7 % | 12 000 € | À tout moment | Exonérés |
| LEP | 2,5 % | 10 000 € | À tout moment | Exonérés |
| Livret jeune | Au moins 1,7 % (fixé par la banque) | 1 600 € | À tout moment | Exonérés |
| CEL | 1,25 % | 15 300 € | À tout moment | Imposables (30 %) |
| PEL ouvert en 2026 | 2 % | 61 200 € | Bloqué (clôture en cas de retrait) | Imposables (30 %) |
Pour comparer plus en détail, consultez notre guide quel livret rapporte le plus. Il existe aussi des livrets bancaires « classiques », dont le taux est fixé par chaque banque et dont les intérêts sont imposables : comparez leur taux réel, hors offres promotionnelles limitées dans le temps.
2. Les comptes à terme
Moins connus que les livrets, les comptes à terme (CAT) reviennent dans l'actualité lorsque les taux d'intérêt remontent, et se font plus rares quand ils baissent.
Un compte à terme vous permet de placer une somme pour une durée fixée à l'avance, avec une rémunération connue dès la souscription. Les montants acceptés sont souvent plus élevés que les plafonds des livrets réglementés, et il faut parfois plusieurs jours pour récupérer les fonds.
En contrepartie, vous vous engagez sur une durée : de quelques mois à plusieurs années. Si vous retirez votre argent avant l'échéance, vous êtes pénalisé sur les intérêts (taux réduit, voire nul), mais le capital reste garanti. En général, plus la durée est longue, plus le taux est intéressant.
Les intérêts sont soumis à la fiscalité des revenus de placement : prélèvement forfaitaire unique, ou barème progressif sur option. Comme pour les livrets bancaires, les sommes sont protégées par le Fonds de garantie des dépôts et de résolution (FGDR) jusqu'à 100 000 € par client et par établissement. Les sommes déposées sur un Livret A, un LDDS ou un LEP bénéficient d'une garantie distincte, elle aussi de 100 000 €.
3. Les fonds en euros des assurances-vie
L'assurance-vie permet de placer son argent sur deux types de supports :
- les fonds en euros, dont le capital est garanti par l'assureur, mais qui rapportent peu ;
- les unités de compte (fonds actions, obligations, immobilier), plus risquées, qui peuvent rapporter davantage mais sans garantie du capital.
Avec un fonds en euros, la partie de votre assurance-vie qui y est placée est sécurisée. Selon l'ACPR, le rendement moyen des fonds en euros des contrats individuels s'est établi à 2,63 % en 2025, net de frais de gestion et avant prélèvements sociaux. Ce taux varie fortement d'un contrat à l'autre, et il n'est connu qu'en fin d'année. Pour comprendre leur fonctionnement, lisez notre guide sur les fonds en euros.
L'assurance-vie offre aussi des avantages fiscaux non négligeables : vous ne payez pas d'impôt sur le revenu tant que vous ne retirez pas votre argent, et seulement sur la part de gains contenue dans le retrait. Après 8 ans, un abattement annuel de 4 600 € (9 200 € pour un couple) s'applique sur ces gains. Sur le fonds en euros, les prélèvements sociaux de 17,2 % sont toutefois prélevés chaque année sur les intérêts. Le plan d'épargne retraite propose lui aussi des supports garantis, mais l'argent y est bloqué jusqu'à la retraite, sauf cas de déblocage anticipé.
En cas de défaillance d'un assureur, le Fonds de garantie des assurances de personnes (FGAP) protège les contrats jusqu'à 70 000 € par personne et par assureur.
Exemple : 10 000 € placés sur un fonds en euros qui rapporte 2,63 % produisent 263 € d'intérêts sur l'année. Après 17,2 % de prélèvements sociaux (45,24 €), il reste environ 218 €. Sur un Livret A à 1,7 %, la même somme rapporterait 170 €, sans impôt ni prélèvements, et resterait disponible à tout moment.
Si vous cherchez un contrat d'assurance-vie en ligne avec un fonds en euros, vous pouvez par exemple regarder Linxea Avenir 2, proposé par Linxea et assuré par Suravenir, ou Placement-direct Vie. Les rendements passés des fonds en euros ne préjugent pas des rendements futurs.
Découvrir l'assurance-vie de FortuneoLien partenaire · Investissement à risque de perte en capital
| Placement | Capital garanti | Disponibilité | Rendement indicatif 2026 | Plafond |
|---|---|---|---|---|
| Livrets réglementés | Oui | Immédiate | 1,7 % à 2,5 % | 1 600 € à 22 950 € selon le livret |
| Compte à terme | Oui | À l'échéance (pénalité si retrait anticipé) | Fixé à la souscription | Selon l'établissement |
| Fonds en euros | Oui (par l'assureur) | Quelques jours à quelques semaines | 2,63 % en moyenne en 2025 | Aucun |
Même avec un placement sans risque, on peut perdre de l'argent
C'est difficile à croire, et pourtant c'est possible, à cause de l'inflation. Chaque année, les prix augmentent plus ou moins vite. Si le taux de votre placement est inférieur à l'inflation, l'argent placé permet d'acheter un peu moins de choses qu'avant, même si son montant a augmenté.
Les chiffres de 2026 l'illustrent : selon l'Insee, les prix à la consommation ont augmenté de 3,1 % sur un an en septembre 2026, sous l'effet de la hausse des prix de l'énergie. Avec un Livret A à 1,7 %, 10 000 € deviennent 10 170 € au bout d'un an, mais il faudrait 10 310 € pour conserver le même pouvoir d'achat : la perte réelle est d'environ 140 €. À l'inverse, en 2025, l'inflation moyenne n'était que de 0,9 %, et le Livret A protégeait alors le pouvoir d'achat.
On pense souvent qu'on ne peut pas se permettre d'investir. Mais la question peut se poser autrement : peut-on se permettre de laisser toute son épargne sur des placements qui, certaines années, ne suivent pas la hausse des prix ? C'est un appauvrissement discret, qui ne se voit pas sur le relevé de compte. Une fois votre épargne de précaution constituée, il peut donc être utile de placer une partie de l'argent dont vous n'aurez pas besoin avant longtemps sur des supports plus dynamiques.
Pourquoi il ne faut pas avoir (trop) peur d'investir
Ce que l'on ne connaît pas fait souvent peur, et c'est pourquoi l'investissement est parfois perçu comme très risqué. Voici quelques repères pour investir sans prendre plus de risques que nécessaire. Rappel indispensable : tout investissement comporte un risque de perte en capital.
Investir dans l'immobilier
Si vous ne maîtrisez pas encore la bourse, sachez que ce n'est pas la seule solution. Vous pouvez aussi vous tourner vers l'investissement immobilier. Les risques ne portent pas toujours sur une perte d'argent directe (même si elle est possible), mais ils existent :
- les loyers impayés ;
- la dégradation du logement ;
- un mauvais emplacement, qui fait que le bien se loue mal ou perd de la valeur ;
- des frais de gestion importants si vous déléguez la gestion ;
- la baisse des prix de l'immobilier au moment de revendre.
Pas besoin d'être un expert ni d'acheter un immeuble entier pour commencer. Il existe des solutions pour tous les budgets :
- la SCPI (société civile de placement immobilier), qui permet d'acheter des parts d'un patrimoine immobilier géré par une société de gestion ;
- le crowdfunding immobilier, qui consiste à prêter de l'argent à des promoteurs pour une durée déterminée ;
- la SIIC (société d'investissement immobilier cotée), une foncière dont on achète les actions en bourse ;
- l'immobilier locatif classique, en achetant un logement pour le louer.
Ces placements ne sont pas garantis : la valeur des parts de SCPI peut baisser, les revenus ne sont pas assurés et la revente peut prendre du temps. Ils se conçoivent sur le long terme, généralement au moins 8 à 10 ans pour les SCPI.
Investir en bourse
Si vous cherchez des rendements potentiellement plus élevés sur le long terme, il peut être intéressant de réfléchir à placer une partie de votre épargne en bourse.
Cela peut faire peur au début. Mais il est important de comprendre que l'on peut investir selon sa situation et le niveau de risque que l'on accepte. Il est essentiel de se former avant de se lancer : notre guide pour commencer à investir en bourse présente les bases.
Si la bourse fait peur, c'est souvent parce que l'on confond « risque » et « volatilité ».
La volatilité, c'est l'ampleur des variations de prix : les actions montent et baissent régulièrement, parfois très fortement, sur des périodes courtes.
C'est pourquoi il est important de diversifier ses placements en bourse. Pour cela, les trackers (ou ETF) sont des outils pratiques. Aussi appelés fonds indiciels, ce sont des fonds cotés en bourse qui cherchent à reproduire la performance d'un indice boursier, comme le CAC 40 ou un indice mondial de plusieurs milliers d'entreprises.
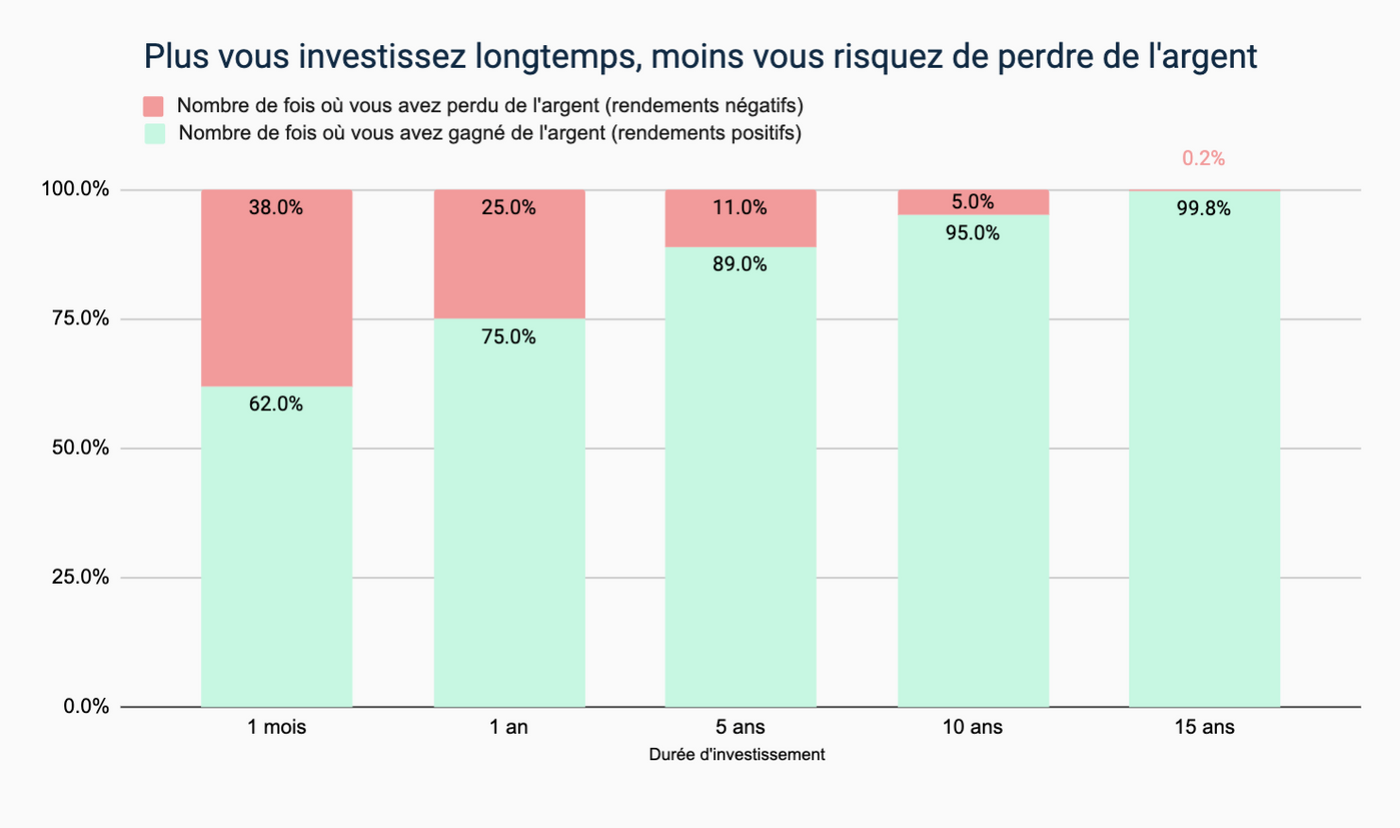
Quelle différence entre volatilité et risque ? Elle tient surtout à la durée pendant laquelle vous restez investi.
Si vous investissez sur une courte période, la volatilité est forte : vous ressentez directement les hausses et les baisses, et vous risquez de devoir vendre au mauvais moment. Sur le long terme, à condition de bien diversifier, le risque de terminer en perte a historiquement nettement diminué, sans jamais disparaître. Les performances passées ne préjugent pas des performances futures.
Pour investir en ETF, un PEA permet de bénéficier d'une fiscalité allégée après 5 ans. Des établissements en ligne comme Fortuneo proposent un PEA et un compte-titres.
Comment répartir son épargne entre sécurité et rendement ?
Il n'existe pas de répartition idéale valable pour tous, mais une méthode simple aide à s'organiser :
- Constituez d'abord votre épargne de précaution sur des livrets disponibles (LEP si vous y avez droit, puis Livret A et LDDS).
- Placez l'argent de vos projets à moins de 5 ans sur des supports garantis : livrets, compte à terme dont l'échéance correspond à votre projet, ou fonds en euros.
- Investissez l'argent dont vous n'aurez pas besoin avant longtemps sur des supports plus dynamiques et diversifiés (ETF, unités de compte, SCPI), en acceptant leurs variations.
- Faites le point une ou deux fois par an, et sécurisez progressivement les sommes à mesure que l'échéance d'un projet approche.
Questions fréquentes sur les placements sans risque
Quel est le placement sans risque le plus rentable en 2026 ?
Pour ceux qui y ont droit, le LEP à 2,5 % net d'impôt. Pour les autres, les fonds en euros ont rapporté 2,63 % en moyenne en 2025 avant prélèvements sociaux, et les PEL ouverts en 2026 offrent 2 % brut, mais avec un argent bloqué.
Le Livret A peut-il perdre de l'argent ?
Non, le capital ne baisse jamais. En revanche, quand l'inflation dépasse son taux, comme en septembre 2026, l'épargne perd du pouvoir d'achat.
Mon argent est-il protégé si ma banque fait faillite ?
Oui, dans certaines limites : le FGDR garantit les dépôts jusqu'à 100 000 € par client et par banque, avec une garantie distincte de 100 000 € pour les Livret A, LDDS et LEP. Pour l'assurance-vie, le FGAP couvre jusqu'à 70 000 € par personne et par assureur.
Quelle somme garder sur des placements sans risque ?
Au minimum votre épargne de précaution, souvent estimée à trois à six mois de dépenses, plus l'argent de vos projets des cinq prochaines années. Le reste peut être investi selon votre horizon et votre tolérance au risque.
Vous l'aurez compris, il est difficile de gagner beaucoup sans prendre de risques. Les placements sans risque restent indispensables pour la sécurité, mais pas pour faire croître fortement votre épargne. L'essentiel est de bien diversifier et de choisir chaque placement selon la date à laquelle vous aurez besoin de l'argent.
Une question ? Posez-la en commentaire
Je réponds personnellement aux commentaires.