
Investir en bourse permet de faire travailler votre épargne sur le long terme, de protéger votre pouvoir d'achat face à l'inflation, de diversifier votre patrimoine et de soutenir des entreprises. En contrepartie, la valeur de vos placements varie et vous pouvez perdre une partie de votre capital : la bourse se pense sur plusieurs années, avec de l'argent dont vous n'avez pas besoin à court terme.
Que vous suiviez l'actualité financière ou non, vous entendez forcément parler de hausse ou de baisse des marchés. Les journaux télévisés annoncent tantôt un krach, tantôt un record historique de la bourse.
Les périodes de baisse peuvent sembler si brutales que l'on finit par se demander pourquoi investir en bourse et risquer de voir fondre une partie de son épargne du jour au lendemain. Pourtant, les gros titres ne racontent qu'une petite partie de l'histoire : ils parlent d'une journée ou d'une semaine, alors qu'un investisseur particulier raisonne sur des années.
Ce qui ne change pas, ce sont les raisons de fond qui poussent à placer une partie de son argent en bourse sur le long terme, à condition de le faire correctement. Dans ce guide, nous vous présentons les cinq bonnes raisons d'investir en bourse, puis les inconvénients et les précautions à connaître avant de vous lancer. Si vous cherchez la méthode concrète (compte à ouvrir, premiers ordres), consultez notre guide pour investir en bourse pas à pas.
Tout investissement comporte un risque de perte en capital.
1. Investir en bourse permet-il de faire fructifier son argent ?
C'est en général la première raison pour laquelle on souhaite investir en bourse : chercher à faire grossir son épargne. En investissant de façon réfléchie, vous pouvez faire fructifier votre capital, c'est-à-dire faire travailler votre argent pour vous plutôt que de le laisser immobile.
Attention : il ne s'agit pas de « jouer en bourse » en pariant sur une action à la mode, mais de mettre en place une stratégie d'investissement sur le long terme. Nous revenons sur cette différence entre investir et spéculer dans la troisième partie.
Il existe deux grandes façons de gagner de l'argent en bourse : la plus-value et les dividendes.
La plus-value et les dividendes
- La plus-value est la différence entre le prix d'achat et le prix de revente d'un actif, par exemple une action. Si vous achetez une action d'une grande entreprise, c'est en espérant pouvoir la revendre plus cher que vous ne l'avez payée. Tant que vous ne vendez pas, le gain (ou la perte) reste « latent » : il n'existe que sur le papier.
- Les dividendes sont une part des bénéfices (ou des réserves) qu'une entreprise reverse à ses actionnaires. Vous recevez périodiquement, souvent une fois par an ou chaque trimestre, une somme proportionnelle au nombre d'actions que vous détenez. Toutes les sociétés n'en versent pas, et leur montant n'est jamais garanti : une entreprise peut le réduire ou le supprimer d'une année sur l'autre.
En France, ces gains sont imposés s'ils sont perçus sur un compte-titres ordinaire : en 2026, le prélèvement forfaitaire unique (PFU) atteint 31,4 %, soit 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux, avec une option possible pour le barème progressif. Par exemple, 2 000 € de plus-value réalisée sur un compte-titres donnent lieu à 628 € de prélèvements au PFU, et vous conservez 1 372 €. Les détails sont expliqués sur impots.gouv.fr. Le PEA et l'assurance-vie offrent une fiscalité plus douce après un certain nombre d'années (voir plus bas).
Quel est le mieux : dividende ou plus-value ?
On pourrait se dire qu'il vaut mieux toucher régulièrement des dividendes plutôt que d'attendre une plus-value à la revente. Ce n'est pas si simple.
Comme indiqué plus haut, toutes les actions, tous les fonds et tous les ETF ne versent pas de dividendes. Les sociétés qui en distribuent sont souvent de grandes entreprises installées, aux bénéfices réguliers. Ce sont aussi, fréquemment, des entreprises dont la croissance est plus lente, ce qui ne les empêche pas de prendre de la valeur.
À l'inverse, une stratégie orientée vers les plus-values peut viser des entreprises au potentiel de croissance plus important. Celles-ci versent peu ou pas de dividendes, car elles réinvestissent leurs bénéfices dans leur développement. Le potentiel de gain est plus élevé, mais le risque l'est aussi.
Dans tous les cas, choisissez une stratégie qui correspond à votre profil et à votre objectif. Et retenez qu'à long terme, réinvestir ses dividendes plutôt que de les dépenser renforce l'effet des intérêts composés. Certains fonds et ETF dits « capitalisants » le font automatiquement : ils ne versent rien et réinvestissent les dividendes à l'intérieur du fonds.
| Dividendes | Plus-values | |
|---|---|---|
| Comment vous gagnez | Versements réguliers décidés par l'entreprise | Différence entre prix de vente et prix d'achat |
| Type d'entreprises | Souvent grandes sociétés établies | Souvent sociétés en croissance |
| Régularité | Variable, jamais garantie | Seulement à la revente |
| Risque | Baisse ou suppression du dividende, baisse du cours | Baisse du cours, parfois forte |
Les intérêts composés
Pour illustrer le principe des intérêts composés, voici une petite devinette. Si l'on vous laissait le choix entre recevoir 10 000 € tout de suite, ou recevoir un centime d'euro doublé chaque jour pendant 30 jours, que choisiriez-vous ?
Beaucoup de personnes choisissent la première option. Pourtant, dans le premier cas, vous finissez avec 10 000 €, et dans le second… avec 5 368 709 €. Le centime doublé 29 fois, du 2e au 30e jour, dépasse les 5 millions d'euros.
Comment est-ce possible ? Grâce à l'effet des intérêts composés.

Les intérêts composés sont des intérêts que vous touchez… sur vos intérêts. Quand vous placez de l'argent, il produit des gains. Si ces gains restent placés, ils s'ajoutent à votre capital et produisent à leur tour des gains. L'effet est modeste les premières années, puis il s'accélère.
Bien sûr, aucun placement ne double chaque jour : l'exemple sert seulement à montrer la mécanique. Pour profiter des intérêts composés, il suffit d'un rendement correct et régulier sur une longue durée.
Prenons un exemple plus réaliste, avec un rendement hypothétique de 7 % par an, sans frais ni impôts : 5 000 € placés à 25 ans et laissés intacts jusqu'à 65 ans, soit 40 ans, deviendraient environ 74 900 €. Avec 5 % par an, le même capital atteindrait environ 35 200 €. Le temps compte autant que le rendement : avec 7 % mais sur 20 ans seulement, vous n'auriez qu'environ 19 300 €.
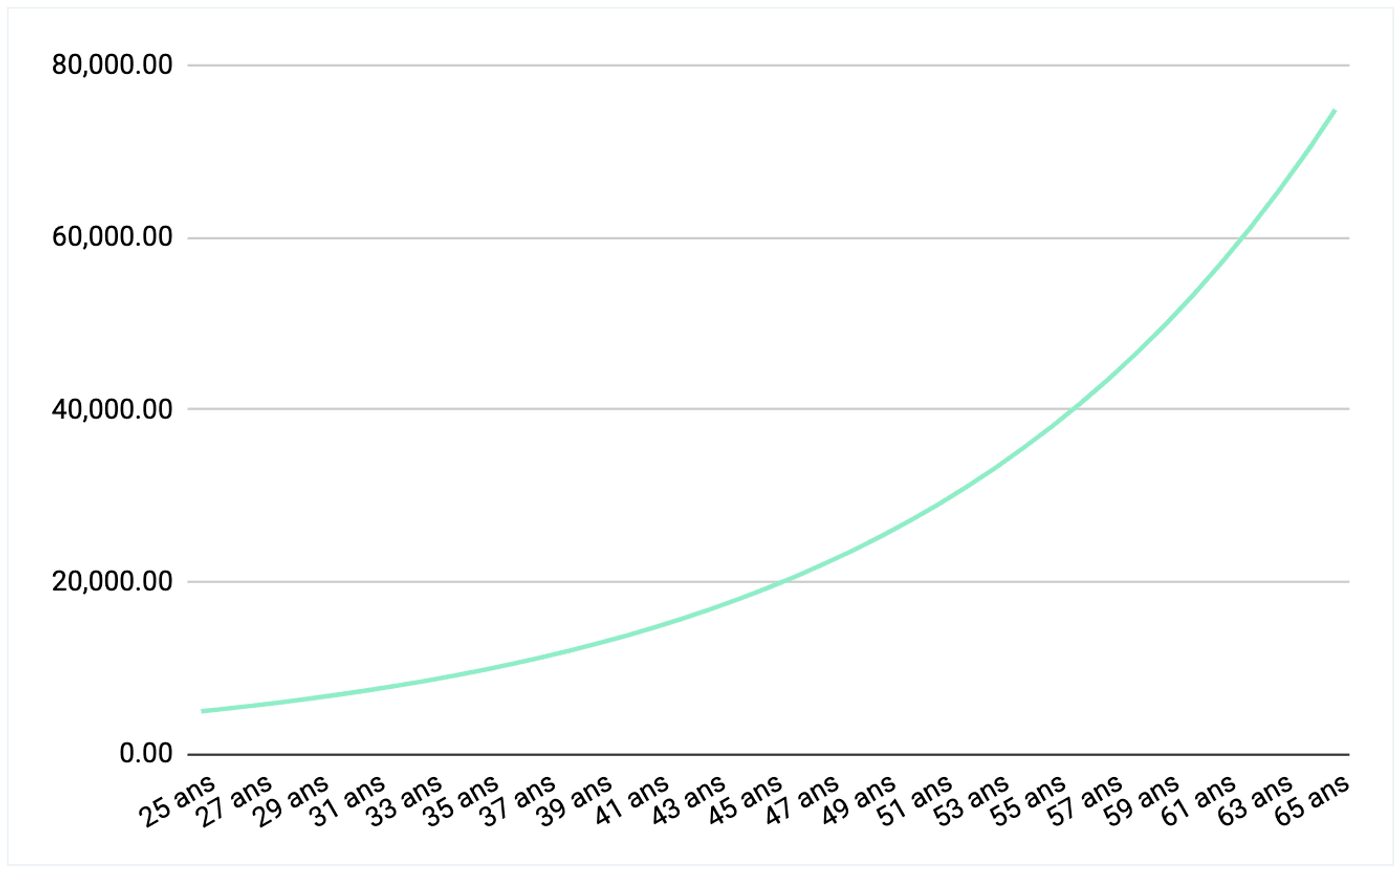
Ces montants sont des illustrations : les marchés ne progressent jamais de façon régulière, les rendements passés ne préjugent pas des performances futures, et les frais comme l'imposition à la sortie réduisent le résultat final. Ils montrent cependant pourquoi commencer tôt et épargner régulièrement change beaucoup de choses. Par exemple, 200 € investis chaque mois pendant 10 ans, soit 24 000 € versés, représenteraient environ 31 000 € avec un rendement hypothétique de 5 % par an.
C'est bien plus que ce que rapporte un livret réglementé. Le Livret A est rémunéré à 1,7 %, comme le LDDS (taux en vigueur du 1er août 2026 au 31 janvier 2027, fixé par l’État et révisé en principe deux fois par an). Ces livrets restent utiles, mais ils n'ont pas vocation à faire croître fortement votre patrimoine. Pour comparer les solutions sans risque, voyez quel livret rapporte le plus.
Bon à savoir : sur de longues périodes, les grands marchés d'actions ont historiquement eu tendance à progresser, même s'ils ont traversé des krachs et des baisses impressionnantes. Cette progression accompagne le développement des économies et des bénéfices des entreprises. Elle n'est cependant pas garantie, et certains marchés ont mis de nombreuses années à retrouver leur niveau d'avant une crise. D'où l'intérêt d'investir en bourse dans le cadre d'une stratégie de long terme, et de manière diversifiée.
2. Investir en bourse protège-t-il contre l'inflation ?
Même sans être expert en économie, vous avez déjà entendu parler de l'inflation. Expliquée simplement, l'inflation est une hausse générale des prix sur une période donnée.
Chaque euro que vous possédez aujourd'hui vous permet donc d'acheter un peu moins qu'il y a quelques années : votre pouvoir d'achat diminue. Cette tendance de fond fait que les choses coûtent plus cher au fil du temps, même si son rythme varie fortement d'une année à l'autre.
D'après l'Insee, l'inflation moyenne annuelle en France a été de :
- 5,2 % en 2022 ;
- 4,9 % en 2023 ;
- 2,0 % en 2024 ;
- 0,9 % en 2025.
Concrètement, avec une inflation de 2 % par an pendant 10 ans, 1 000 € gardés sur un compte courant n'auraient plus qu'un pouvoir d'achat d'environ 820 € d'aujourd'hui. L'argent durement gagné perd de la valeur s'il ne rapporte rien.
Quand toute votre épargne est placée sur des livrets, elle peut perdre du pouvoir d'achat les années où leur taux est inférieur à l'inflation. Ce fut le cas en 2022 et 2023, lorsque l'inflation dépassait largement la rémunération du Livret A.
Il reste essentiel de garder de l'argent disponible immédiatement, par exemple sur un livret, pour constituer votre épargne de précaution : en général l'équivalent de plusieurs mois de dépenses, pour faire face à une panne, une perte d'emploi ou une dépense imprévue.
Une fois cette réserve en place et votre situation financière stable, il devient pertinent de placer une partie de votre épargne de façon à la faire fructifier, et c'est là que la bourse prend son sens. Sur le long terme, elle peut offrir des rendements supérieurs à ceux des livrets ou des placements garantis comme le fonds en euros de l'assurance-vie.
La contrepartie, et la grande différence avec les livrets, c'est que la bourse comporte un risque de perte. Il est donc important de vous former avant de vous lancer et d'investir en respectant votre profil et vos projets. Plus votre horizon de placement est long, plus l'effet des fluctuations de court terme tend à s'atténuer : c'est une raison de plus d'investir sur plusieurs années, et de ne placer en bourse que de l'argent dont vous n'aurez pas besoin avant longtemps.
3. Investir en bourse peut-il être simple et passif ?
L'un des atouts de la bourse, c'est qu'il est aujourd'hui relativement simple d'y investir. À condition de le faire avec un objectif de long terme, et non dans l'espoir de devenir riche en quelques mois grâce au *day trading* (achats et ventes dans la même journée), une pratique très risquée où la majorité des particuliers perdent de l'argent.
Sur PilotMoney, nous nous concentrons sur l'investissement de long terme, et non sur la spéculation. Investir, c'est acheter des parts d'entreprises ou de fonds pour les conserver des années ; spéculer, c'est parier sur un mouvement de prix à court terme.
Investir sur le long terme est souvent plus facile qu'on ne le pense. Vous n'avez pas besoin d'avoir le nez en permanence dans vos comptes : c'est même plutôt l'inverse qui est recommandé, car regarder ses placements tous les jours pousse à réagir sous le coup de l'émotion.
Une fois que vous savez quelle enveloppe choisir et dans quoi investir à l'intérieur, l'essentiel peut fonctionner presque tout seul. Les trois enveloppes principales sont les suivantes :
| Enveloppe | Ce que vous pouvez y loger | Fiscalité en bref (2026) |
|---|---|---|
| PEA | Actions européennes et ETF éligibles | Plafond de versements de 150 000 € ; après 5 ans, gains exonérés d'impôt sur le revenu, seuls les prélèvements sociaux restent dus |
| Compte-titres ordinaire | Presque tous les titres, partout dans le monde | Gains imposés au PFU de 31,4 % ou, sur option, au barème |
| Assurance-vie | Fonds en euros, unités de compte (fonds, ETF, etc.) | Fiscalité allégée après 8 ans, avec un abattement annuel de 4 600 € (9 200 € pour un couple) |
Sources : service-public.gouv.fr (PEA, assurance-vie).
Bien sûr, vous aurez quelques recherches à faire au départ, puis quelques ajustements en cours de route. Mais contrairement à d'autres placements comme l'investissement locatif, qui demande de trouver des locataires, de gérer les travaux et la paperasse, l'investissement en bourse peut être presque entièrement passif. Une méthode courante consiste à programmer un versement mensuel automatique sur un ETF diversifié ou sur un contrat géré : vous lissez ainsi vos prix d'achat dans le temps, sans chercher le « bon moment ». Pour découvrir ces fonds indiciels, lisez notre guide sur les trackers (ETF).
Si vous ne souhaitez pas choisir vous-même vos fonds, la gestion pilotée vous permet de déléguer : vous répondez à un questionnaire sur votre situation, vos projets et votre tolérance au risque, et un gestionnaire construit puis ajuste votre portefeuille, en contrepartie de frais de gestion. Nalo propose par exemple ce type de service au sein d'une assurance-vie, avec une allocation définie selon vos projets.
D'autres acteurs proposent une gestion pilotée comparable, comme Yomoni ou Ramify. Comparez toujours les frais totaux (frais du contrat, de gestion et des fonds), car ils pèsent lourd sur la performance à long terme.
Si vous préférez gérer vous-même, il vous faut un courtier. Une banque en ligne comme Fortuneo propose par exemple un PEA et un compte-titres ; des courtiers comme Bourse Direct ou Trade Republic permettent aussi d'acheter actions et ETF. Vérifiez les frais de courtage et de tenue de compte sur leurs grilles tarifaires.
4. Pourquoi investir en bourse pour diversifier ses placements ?

Ce n'est sans doute pas une surprise : les Français aiment l'immobilier et « investir dans la pierre ». Le problème, c'est que l'immobilier peut facilement occuper une place démesurée dans un patrimoine. Une résidence principale, éventuellement un bien locatif financé à crédit : tout dépend alors d'un seul marché, souvent d'une seule ville.
Comme le disent les professionnels de l'investissement (et sans doute votre grand-mère) : il ne faut jamais mettre tous ses œufs dans le même panier. Diversifier ses placements est l'un des principes de base de la gestion de patrimoine, et la bourse en est un excellent moyen.
En cas de chute d'un marché, immobilier ou boursier, le reste de vos placements peut vous permettre de limiter les dégâts. Au sein même de la bourse, un ETF qui reproduit un indice mondial vous expose en une seule ligne à des centaines, voire des milliers d'entreprises de nombreux pays et secteurs.
La bourse présente un autre avantage pour diversifier : vous pouvez commencer avec de petites sommes. Là où un investissement immobilier demande un apport et un crédit, une part d'ETF peut coûter quelques dizaines d'euros, et certains contrats de gestion pilotée acceptent des versements programmés modestes. Vous pouvez ainsi construire progressivement un portefeuille équilibré entre épargne disponible, immobilier et placements financiers. Pour des idées de répartition concrètes, consultez notre article comment investir 10 000 euros.
Pour garder une vision d'ensemble de vos différents comptes et placements, un agrégateur comme Finary permet de suivre au même endroit comptes bancaires, PEA, assurances-vie et autres actifs, et de repérer une répartition déséquilibrée.
5. Investir en bourse permet-il de soutenir des entreprises ?
Soyons honnêtes : soutenir les entreprises et l'économie n'est probablement pas la raison numéro un pour laquelle vous souhaitez investir. Mais c'est une conséquence appréciable de vos placements : en achetant des actions, vous devenez copropriétaire d'entreprises, et lorsqu'elles lèvent des fonds, l'épargne des investisseurs finance leurs projets.
Il est aussi possible d'investir de manière responsable, en privilégiant des entreprises qui ont un impact positif sur l'environnement ou sur la société, ou en excluant certains secteurs. Plusieurs labels publics existent pour repérer ces fonds, comme le label ISR (investissement socialement responsable) ou le label Greenfin, centré sur la transition écologique.
En gestion pilotée, Nalo propose une option d'allocation orientée investissement responsable. Goodvest a fait de l'investissement responsable le cœur de son offre : ses portefeuilles en assurance-vie et en PER sont construits à partir de fonds sélectionnés selon des critères environnementaux et sociaux, en tenant compte des thèmes qui vous tiennent à cœur.
Contrairement à une idée répandue, un placement responsable n'est pas forcément moins performant qu'un placement « traditionnel » : selon les périodes, il peut faire mieux ou moins bien. Comme pour tout fonds, regardez la composition, les frais et le niveau de risque indiqué dans le document d'informations clés, et méfiez-vous des promesses vagues.
En résumé : quels sont les avantages et les inconvénients d'investir en bourse ?
Les avantages
- Faire fructifier votre patrimoine et faire travailler votre argent pour vous, grâce aux plus-values, aux dividendes et aux intérêts composés.
- Éviter de laisser dormir toute votre épargne sur des livrets dont le taux peut être inférieur à l'inflation.
- Investir de façon relativement simple, une fois les bases posées et votre stratégie définie, avec la possibilité de déléguer en gestion pilotée.
- Revendre rapidement si besoin (liquidité), bien plus vite qu'un bien immobilier.
- Commencer avec de petites sommes et diversifier facilement votre patrimoine.
- Donner du sens à votre épargne avec l'investissement responsable.
Les inconvénients
- On le répète souvent, parce que c'est vrai : investir en bourse présente un risque de perte en capital. La valeur de vos placements peut baisser fortement, parfois pendant plusieurs années.
- Les fluctuations permanentes des marchés demandent de ne pas se laisser influencer par les mouvements de court terme, au risque de tout revendre dans la panique au plus mauvais moment. Si vous débutez, il peut être utile de vous faire accompagner ou d'opter pour une gestion pilotée.
- Les frais (courtage, gestion, frais des fonds) et la fiscalité réduisent le rendement final : ils doivent être comparés avant d'ouvrir un compte.
- Des arnaques circulent, notamment sur les réseaux sociaux : vérifiez toujours qu'un intermédiaire est autorisé et consultez les listes noires de l'AMF.
| Avant de vous lancer, vérifiez que… | Pourquoi |
|---|---|
| Votre épargne de précaution est constituée | Pour ne jamais devoir vendre en urgence |
| Vos crédits à la consommation sont remboursés | Leur taux dépasse souvent le rendement espéré |
| Votre horizon est d'au moins 5 ans | Pour laisser le temps aux marchés de traverser les baisses |
| Vous avez choisi votre enveloppe (PEA, CTO, assurance-vie) | La fiscalité change fortement le résultat |
| Vous savez qui gère : vous ou un gestionnaire | Le temps à y consacrer et les frais en dépendent |
Questions fréquentes
Faut-il beaucoup d'argent pour investir en bourse ?
Non. Une part d'ETF peut coûter quelques dizaines d'euros, et de nombreux courtiers et contrats acceptent des versements programmés modestes. L'essentiel est d'investir régulièrement de l'argent dont vous n'avez pas besoin à court terme, après avoir constitué votre épargne de précaution.
Peut-on perdre tout son argent en bourse ?
En achetant des actions, des fonds ou des ETF au comptant, vous ne pouvez pas perdre plus que ce que vous avez investi. Une entreprise peut faire faillite et son action tomber à zéro, mais un ETF diversifié sur des centaines de sociétés rend une perte totale très improbable. En revanche, des baisses de 30 % ou plus sont déjà arrivées, d'où l'importance de la durée et de la diversification.
Les dividendes sont-ils imposés ?
Oui. Sur un compte-titres, ils sont soumis en 2026 au PFU de 31,4 % (12,8 % d'impôt et 18,6 % de prélèvements sociaux), sauf option pour le barème. Dans un PEA, ils restent dans l'enveloppe sans impôt immédiat, et ne sont imposés qu'aux prélèvements sociaux lors d'un retrait après 5 ans.
Quand faut-il commencer à investir en bourse ?
Le plus tôt possible une fois votre situation stable, car le temps renforce l'effet des intérêts composés. Plutôt que de chercher le « bon moment », que personne ne connaît à l'avance, beaucoup d'investisseurs étalent leurs achats grâce à des versements réguliers.
Vaut-il mieux gérer soi-même ou déléguer ?
Cela dépend du temps que vous voulez y consacrer et de vos connaissances. La gestion libre coûte en général moins cher mais demande de la discipline ; la gestion pilotée vous décharge des choix en contrepartie de frais de gestion. Certains combinent les deux, par exemple un PEA en ETF géré soi-même et une assurance-vie en gestion pilotée.
Pour aller plus loin, notre guide comment investir son argent quand on débute vous aide à choisir vos premiers placements, et la page dans quoi investir pour gagner de l'argent compare les grandes familles de placements.
Découvrir les contrats d'assurance-vie LinxeaLien partenaire · Investissement à risque de perte en capital
Une question ? Posez-la en commentaire
Je réponds personnellement aux commentaires.